VXV:VIX z sygnałem sprzedażowym dla E-mini S&P 500 Futures
W strategii spekulacyjnej z uwzględnieniem wskaźnika VXV:VIX pojawił się krótkoterminowy sygnał sprzedażowy dla indeksu S&P 500. Sygnał pojawia się, gdy zamknięcie tygodnia tego wskaźnika wypada powyżej poziomu 1.25. Dla sygnału zakupowego jest to zamknięcie poniżej poziomu 1.00.
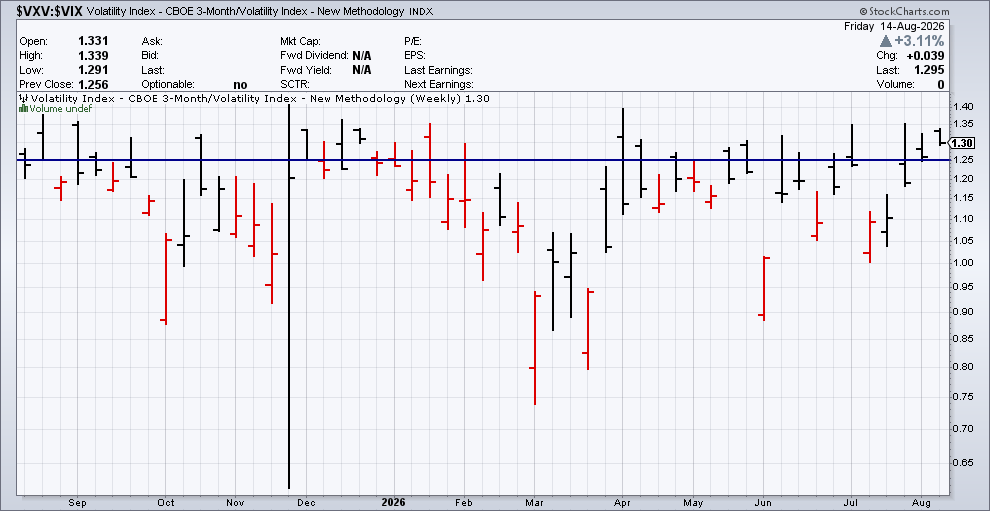
Koncept handlu w oparciu o ten wskaźnik przedstawił Russel Rhoad w 2011 r. w książce „Trading VIX Derivatives: Trading and Hedging Strategies Using VIX Futures, Options, and Exchange Traded Notes”.

Bardzo ogólnikowo opisałem to w 2016 r. w tym artykule VIX, VXV, VXV:VIX zmienność i S&P 500 Futures.
Na przestrzeni lat, strategia ta uległa nieco lekkim modyfikacjom jeśli chodzi o moment wejścia i wyjścia. Przedstawiałem dwa warianty podejścia do tej spekulacji.
I wariant
Strategia zakłada wejście w pozycję short E-mini S&P 500 Futures po otwarciu rynku kasowego w USA.
Stop loss: Standardowe odchylenie x2 liczone dla ostatnich 60 godzin.
Wyjście ze spekulacji:
Po 2 sesjach lub przejście na wyższy interwał z przestawieniem zlecenia stop loss na break even po wzroście przekraczającym standardowe odchylenie x2 liczone dla ostatnich 60 godzin.
II wartiant
Strategia zakłada wejście w pozycję short E-mini S&P 500 Futures po otwarciu rynku terminowego w USA.
Stop loss: Standardowe odchylenie x2 liczone dla ostatnich 60 godzin.
Wyjście ze spekulacji:
Po 2 sesjach lub przejście na wyższy interwał z przestawieniem zlecenia stop loss na break even po wzroście przekraczającym standardowe odchylenie x2 liczone dla ostatnich 60 godzin.
O co chodzi z przejściem na wyższy interwał? Odpowiedź jest prosta. SL nie jest liczony dla standardowego odchylenia z ostatnich 60 godzin, a dla ostatnich 21 dni.
Czy mamy do czynienia z klasyczną pułapką na giełdowe byki?
Bardzo możliwe.
Na stronie spekulant.com.pl obowiązują pewne określone zasady, z którymi należy zapoznać się TUTAJ. Przestrzeganie ich jest dobrowolne, ale konieczne w przypadku korzystania ze strony.
Handel na zlewarowanych produktach ETF/ETN jest nieodpowiedni dla osób bez wdrożonego zarządzania ryzykiem/kapitałem i w konsekwencji obarczony jest ryzykiem wystąpienia bankructwa.
Handel na kontraktach terminowych i zlewarowanych CFD indeksowych jest nieodpowiedni dla osób bez racjonalnego zarządzania kapitałem i ryzykiem. Mogą wystąpić ponadprzeciętne straty.
Na zlewarowanych CFD rekomendowana wielkość pozycji: 0.1 lota na każde zdeponowane 10 000 zł.
Drogi ‚guru’ spekulacji na VIX w polaczeniu z SP500 , lata mijaja a Ty wciaz wozisz drewno do lasu :)
Lata mijają, a Ty wciąż zaglądasz do tego samego lasu, żeby sprawdzić, czy drewno nadal wożę. Najwyraźniej jednak coś z tych transportów zostaje, skoro regularnie wracasz :)
Chyba na żyletki SL, ale powinno sie udać:) gratki :)
Jest ok! Pozdrawiam :)