Koniec kwartału
Dzisiaj rozpoczął się tydzień rollowania pozycji na amerykańskim rynku kontraktów terminowych, co za tym idzie należy spodziewać się jak co kwartał cudów na rynku. Czy to wolumenowych, kierunkowych ceny, czy też cudów związanych ze zmiennością.
Tydzień na amerykańskim rynku terminowym S&P 500 rozpoczął się sygnałem sprzedażowym w kampanii VXV:VIX. VXV:VIX z sygnałem sprzedażowym 5-6.06.2017
Pierwszy wariant zakładał wejście w pozycję krótką po otwarciu rynku kasowego w USA. Minimalny potencjalny zysk w tej kampanii mógł wynieść 5.30 pkt. Maksymalny natomiast 9.50 pkt. Pozycja znajdowała się maksymalnie na 2.5 pkt w stracie, co bez uwzględnienia SL opartego o ATR(60) x 3 daje solidny stosunek ryzyka do zysku.
Przy uwzględnieniu ATR, SL wyniósłby 6.9 pkt co może jeszcze nie jest wielką tragedią w kontekście ryzyko/zysk, ale nie jest czymś porządanym.

Dla drugiego wariantu rozegrania kampanii, wyniki są niemal identyczne.
DAX Futures
Model SMA dla okresu 50 sesji DAX Futures zakładał wzrost średniej dla całego cyklu z poziomu 11 834 do 12 127. Cały cykl kończy się ze średnią 12 466. Potwierdza to, iż długie okresy na interwałach dziennych zupełnie nie nadają się do filtracji mean reversion na wykresach. Temat na osobny wpis.

Na interwale H4 pojawił się sygnał sprzedażowy swing short z potencjalnym zasięgiem do poziomu 12 444, który pokrywa się z ostatnim poziomem w negatywnej strukturze pivotowej.
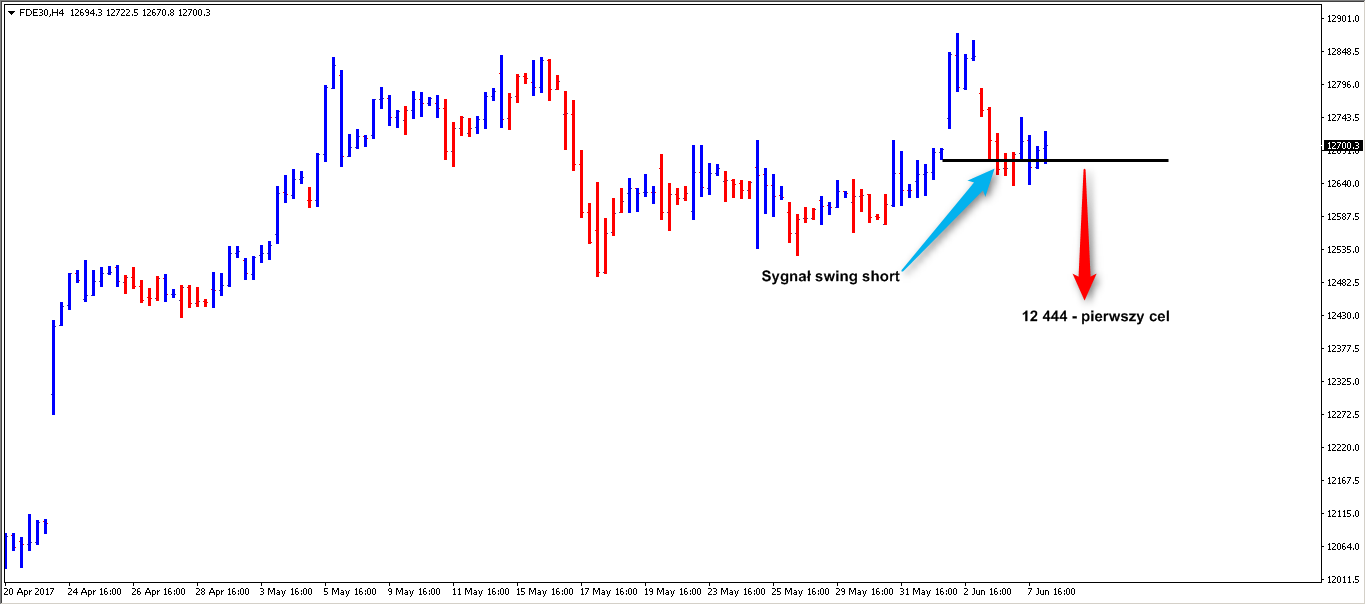
Stop loss w powyższej kampanii znajduje się 121.30 pkt od wejścia, co daje stosunek ryzyka do zysku na poziomie 1.79
Nowy wpis na temat dax/ sp? go go :)
Dawid w związku ze strategią swing mam do Ciebie prośbę o sprawdzenie aktualnych prawidłowych poziomów czy dobrze zrozumiałem tą strategię:
DAX future:
– swing short: 12 677
– swing long: 12 760
WIG20 future:
– swing short: 2297
– swing long: 2301
Z góry wielkie dzięki!
A co to się dzieje gospodarzu na tym rynku teraz – wynik rolowania ???
Czy teraz przypadkiem nie wygenerowal sie sygnał swin long?
Teraz nie, sygnał wygenerował się rano.
Nice, mój błąd. Dzieki :-)
A potencjalny zasięg L?
W kontekście stosunku ryzyka do zysku to niewielki, także obecne poziomy to już dla mnie break even. Niestety swing long nie ma korzystnego RR.
Dzięki. Na zamknięcie mogą zjazd zrobić, wiec lepiej brać co dali.
Chyba tak będzie najlepiej. wiesz teraz rollowanie i jakby nie patrzeć przez 2 ostatnie serii dość spore pozycje były budowane, więc ta zmienność może być zabójcza.
DAX- Dzisiejszy dzień powinni skończyć 12723 i niżej ?
Pojęcia nie mam. Gdybyś napisał, co może sugerować takie zamknięcie wtedy można byłoby powiedzieć coś więcej.
Swieca typu -ostatni gasi światło
Dwa sceneria dla DAX
Teraz spadek i podciągnięcie do rozliczenia lub do rozliczenie spadek .
Pytanie .-Duży zjazd na początku lipca ?
Zakładam ,że jesteśmy w dniu 15 .08 2016 na DAX ???
Co oznacza to co napisałeś ? Chodzi o to, że 15.08.2016 był lokalny szczyt, czy jakiś podobny fundamentalny czynnik pojawił się wtedy ?
Lokalny szczyt .
Na dzisiaj słabość CAC /miesięczne rozliczenie kontr./
Mocny DAX/ lub rżną głupa/
Osobiście nie wiem co ma wspólnego CAC z DAX. TNie wiem, czy ktoś rżnie głupa czy nie, ale przekręcenie się na nową pozycję bez zbijania ceny o 1000-1500 pkt przy dość znacznym wolumenie nie jest takie proste.
Bardziej mi to pasuje do S&P
Swing short strzelony na stop loss. Rynek nawet nie dał ciekawego ruchu po którym można było wejście na break even.
jak sobie radzic w takich sytuacjach jak teraz, ze po sl dax wraca na dol ?
Mnie tez wyrzuciło na SL ale po zejściu i zamknięciu H1 poniżej tygodniowego pivota znowu S.
W ktorym miejscu sie znajduje ten poziom?
P Week: 12762, P Day: 12712
Ok, to bedzie wyjasnialo czemu moja l poleci za chwile na stopie. Pozdrawiam milego, weekendu wszystkim ;-)
Zależy, czy SL ustawiony z uwzględnieniem zmienności. Jeśli był, wystarczy wpisać w statystykę. Jeżeli nie był, warto zrewidować sposób stawiania zleceń SL. W tym przypadku SL był ustawiony z uwzględnieniem zmienności, więc wystarczy wpisać go w statystykę transakcji stratnych. W tym roku dla tej strategii powinno być strzelonych jeszcze z 10-15 SL. Nie ma w tym nic złego, trzeba tylko to zaakceptować. A przy braku akceptracji, po prostu nie handlować metodą, która irytuje itd.
Pozycja krótka na DAX Futures po wygenerowaniu się sygnału sprzedażowego na wybiciu strefy cen uśrednionych 50-SMA na H1. Pozycja zabezpieczona SL w zysku.
Pozycja out na SL. Kolejny potencjalny sygnał dopiero za 53 minuty, lub przed 22:00.
Kręcą się między h4 od gory H1 od dolu albo pozycje z M1 typu skalping jak ktoś lubi albo bez pozycji
Dlaczego nie wspominasz nic we wpisie o EBC i FED ? Nie uważasz, że dzisiaj zagrają fundamenty ?
Tak patrzę na kalendarz i nie widzę tam nic co miałoby wpływ na notowania DAX, czy S&P 500. Ostatnio „euforia” po FED trwała 4h :-) To są interwały poza moim kręgiem zainteresowań, także FED i EBC są dla mnie dzisiaj kompletnie bez znaczenia. Z resztą podejrzewam, że we wtorek już nikt nie będzie o tym pamiętać, a za tydzień media i retail traderzy będą rozpisywać się o „trzech wiedźmach” :-) Oczywiście w kontekście handlu na kontraktach indeksowych. Dzisiejsze wydarzenia mają znaczenia dla walut, ale te mnie nie interesują.
Dziękuję za odpowiedź. Czy to znaczy, że nigdy nie patrzesz na EBC albo FED ? Pamiętam jak kiedyś pisałeś o wpływie FED i EBC na Daxa.
Pytałeś się o dzień dzisiejszy, a nie czy w ogóle patrzę na EBC i FED :-)