Kampania marcowa – tydzień VI
Po niespełna dwóch miesiącach od startu kampanii marcowej większa część ekspozycji potfelowej została zredukowana bądź całkowicie zamknięta. Pozostał opcyjny shotgun na VIX Futures oraz E-micro Gold Futures. Poza kampanią pojawiło sie kilka pozycji, ale o tym za chwilę.
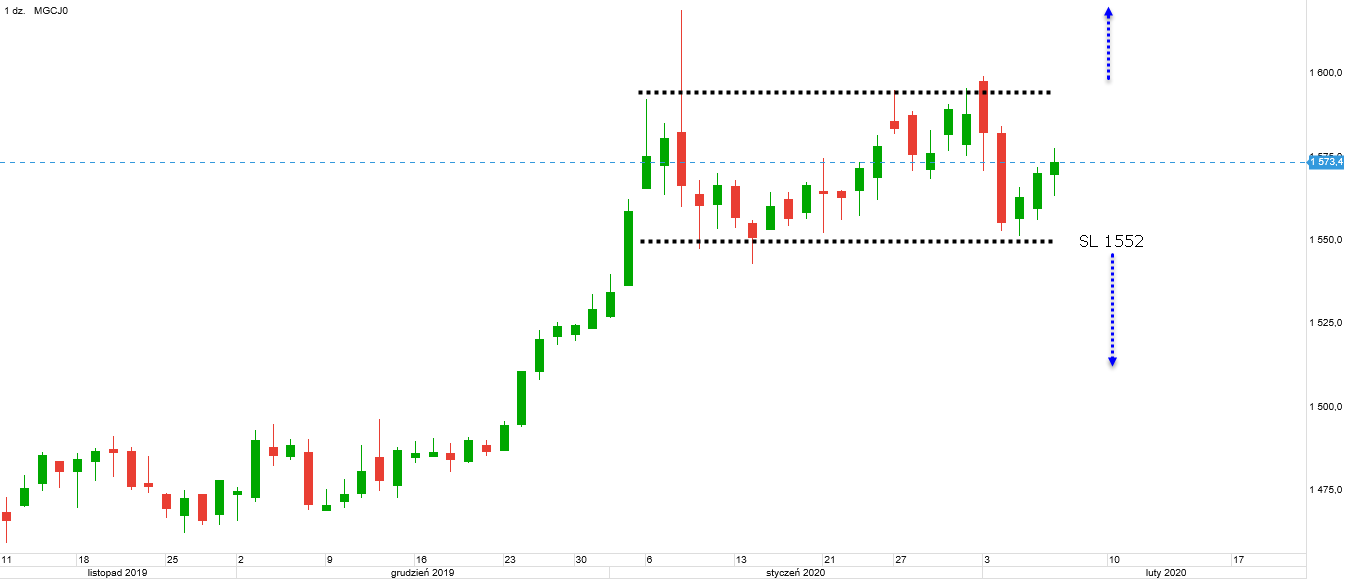
Long złoto
Pozycja zrolowana na serię kwietniową, SL podniesiony do poziomu 1552, co już daje pewne 1.97% / $30, także teraz wszystko w rękach pozostałych uczestników rynku.
Notowania kontraktu nadal poruszają się w pseudo-konsolidacji, które kiedyś z pewnością będą musiały ją opuścić. W przypadku wybicia w górę, najprawdopodobniej zostanie zrealizowany cel dla tej kampanii, które o dziwo już w szóstym dniu mógł być strzelony na kanwie irańskiego „flash crash”.
W przypadku wybicia dołem, zostanie zrealizowany zysk na SL 1552.
E-mini S&P 500
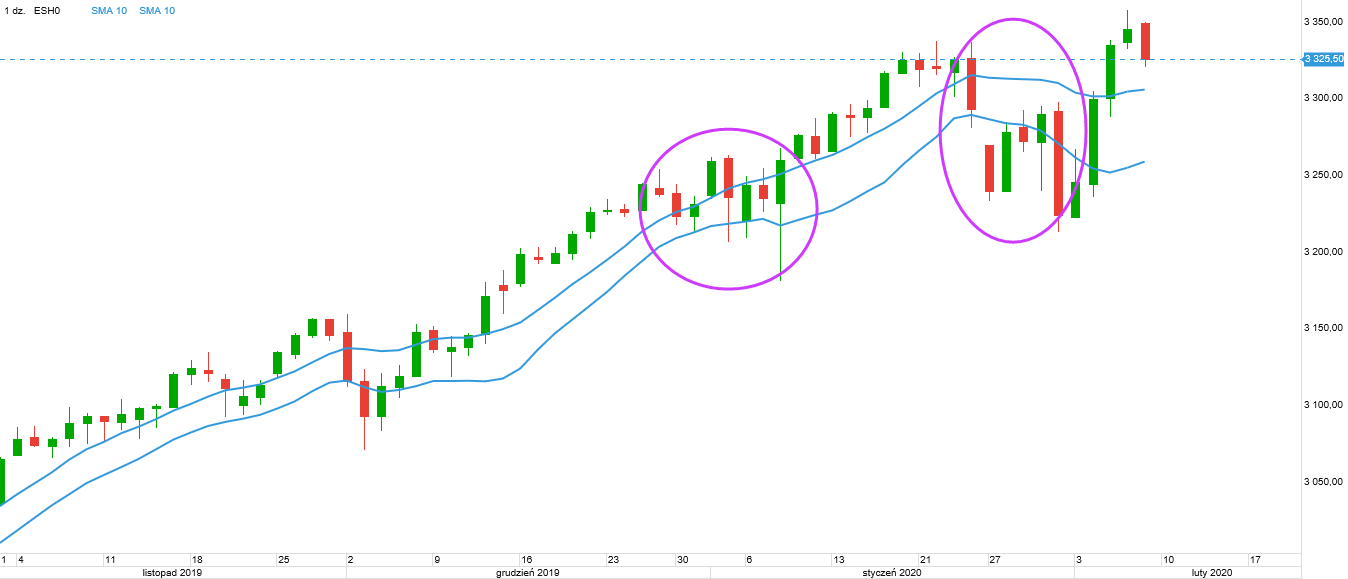
Na E-mini S&P 500 ciekawie i bardzo miłe zaskoczenie w postaci ruchu wzrostowego. Tym samym pojawił się rekordowy wynik w strategii VXV:VIX, która zakładała pozycjonowanie się na wzrosty w pierwszych 2 sesjach tygodnia. Pozycje krótkie pod klasyczne mean reversion również dosyć ładnie pracowały.
Także mamy wzrosty, były spadki. Posiadacze akcji zadowoleni, posiadacze pozycji krótkich również zadowoleni. Jak do tej pory udało się wyłapać dwa cofnięcia, jeden wzrost.
Chociaż prawdę powiedziawszy ostatni miesiąc nie był zbyt dobry dla posiadaczy pozycji długich, którzy ulegli spekulacyjnemu szaleństwu. Szczególnie w zaznaczonych dwóch okresach, gdzie margin calle padały jak kaczki.
W strategii intraday, zyski i straty, czyli standardowo kapitał nadal buduję się.

Co dalej?
Zmienność na SPX nadal podwyższona + irracjonalne zachowanie tłumu, więc obserwuję.
Pozycje krótkie pojawią się ponownie po wejściu notowań w strefę cen uśrednionych 10-SMA. Naruszenie ATH (all-time-high) o 1 tick może być okazją do dalszych wzrostów – natomiast o pozycjonowaniu na dalsze wzrosty jak zwykle będą decydować nastroje wśród retaili. Będzie euforia, nie będzie pozycji.
E-mini Nasdaq
Na E-mini Nasdaq został strzelony SL (1 tick powyżej szczytu z 24.01.2020) i ponownie ktoś się może zastanawiać, dlaczego nie realizowałem zysku np. 27 stycznia. To przypomnę jeszcze raz. Takie były założenia strategii – to nie jest day-trading, czy irracjonalne tu kupię, tam sprzedam.
Gdyby notowania spadły, byłbym bez pozycji – po co ulegać presji?
VIX Futures
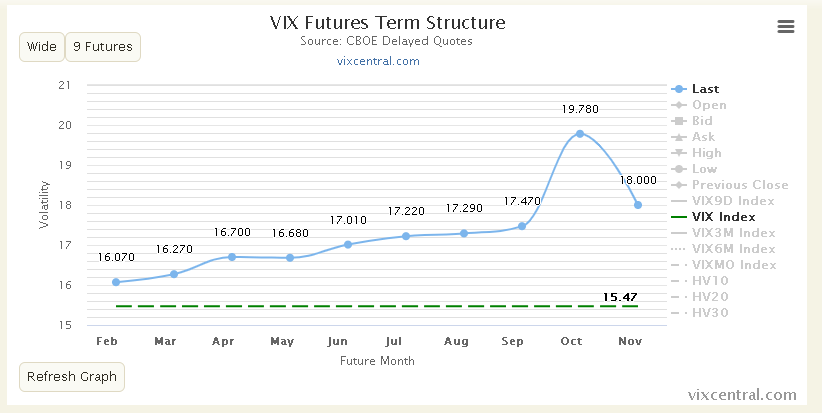
Do końca serii pozostał tydzień i wszystko już w rękach panicznych/euforycznych reakcji pozostałych uczestników rynku. Podsumowanie całej kampanii trwającej od paźdznierika pojawi się za 2 tygodnie.
Z nowości to dołączenie do październikowych hedgersów. Czyli long na październikowej serii VIX Futures pod amerykańskie wybory prezydenckie.
DAX Futures
Spadkowa kampania marcowa zakończona sukcesem, co prawda zakończyła się dosyć szybko, ale też nie ma sensu ciągnąć jej na siłę. Notowania zblizyły się na nieco ponad 1300 pkt do potencjalnego celu.
Co prawda można byłoby ją kontynuować, ale to by oznaczało, że ponownie zmieniłem reguły gry. Natomiast gdybym nie zrealizował zysku z pozycji krótkiej z 13-stycznia i byłaby ona nadal utrzymana, to cel dla tej pozycji wynosiłby dzisiaj 12 105.
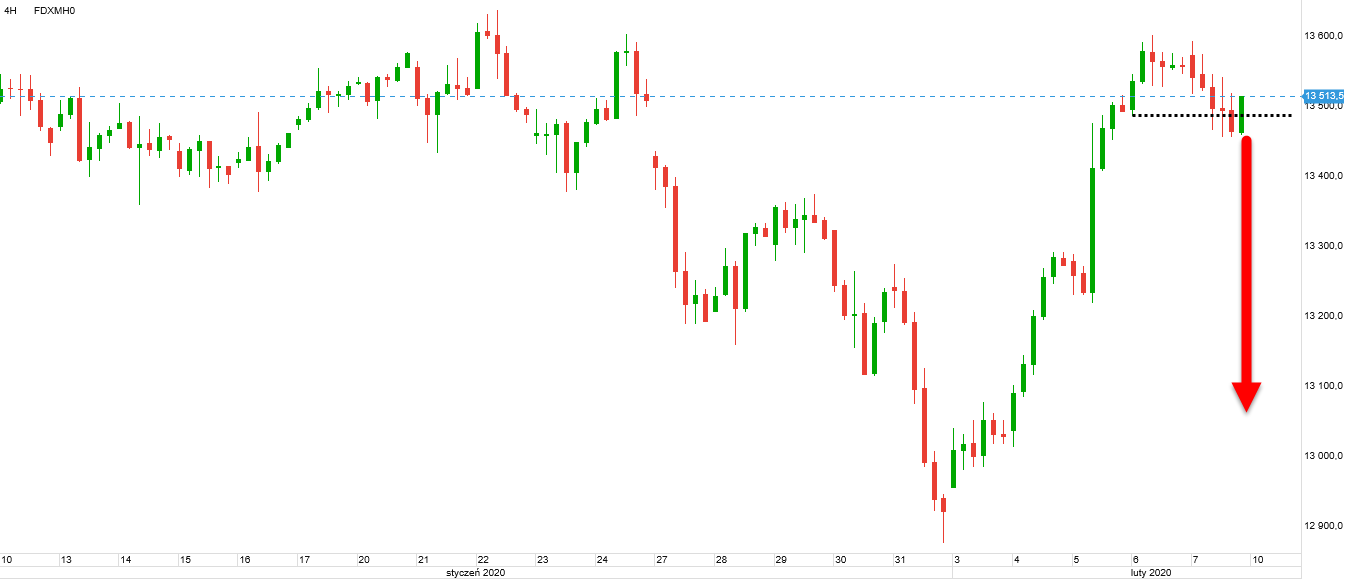
Na tę chwilę panuje pseudo-konsolidacja i jest swing. Swing ten mogłem wykorzystać w piątek. Wybrałem jednak czwartek i odbicie od górnego ograniczenia konsolidacji. Aby tutaj jakoś szczególnie nie ingerować, ekspozycja poprzez CFD. SL jest już na +35 pkt (13 530), czyli w sumie sytuacja win-win.
Tygodniowe wsparcia i opory na DAX Futures
Opory: 13 591, 13 744, 13 991
Wsparcia: 13 098, 12 945, 12 697
Tygodniowy pivot point na poziomie 13 344
Na stronie spekulant.com.pl obowiązują pewne określone zasady, z którymi należy zapoznać się TUTAJ. Przestrzeganie ich jest dobrowolne, ale konieczne w przypadku korzystania ze strony.
Handel na zlewarowanych produktach ETF/ETN jest nieodpowiedni dla osób bez wdrożonego zarządzania ryzykiem/kapitałem i w konsekwencji obarczony jest ryzykiem wystąpienia bankructwa.
Handel na kontraktach terminowych i zlewarowanych CFD indeksowych jest nieodpowiedni dla osób bez racjonalnego zarządzania kapitałem i ryzykiem. Mogą wystąpić ponadprzeciętne straty.
Na zlewarowanych CFD rekomendowana wielkość pozycji: 0.1 lota na każde zdeponowane 10 000 zł.
Overnight repo. Tak sobie ostatnio szukalem o repo. Byla taka historia 17/09/2019 ze poszlo to ok 9% (z poziomu powyzej 2%). Instytucjie nie chcialy pozyczac. Ponoc korporacje musialy zaplacic podatki a inwestorzy odkupic obligacje i to sie zbieglo w czasie. Ktos patrzyl czy te fluktuacje cos moga powiedziec – czy to po prostu juz jest taki sygnal ze sie sytem wali. Nie chodzi tu ze przewiduje jakis krach. Tylko zeby bardziej zrozumiec caloksztalt. Widac ze tez repo 105 zostalo uzyte do kreatywnej ksiegowosic Lemana. Macie moze jakies ciekawsze materialy/wyjasnienia (niz te ponizej)?
definicja:
https://en.wikipedia.org/wiki/Repurchase_agreement
https://www.investopedia.com/terms/r/repurchaseagreement.asp
wyjasnienie:
https://www.reuters.com/article/us-usa-fed-repo-tools-explainer/explainer-the-fed-has-a-repo-problem-whats-that-idUSKBN1W30EJ
https://www.reuters.com/article/us-usa-fed-repo-tools-explainer/repo-is-wall-streets-big-year-end-worry-why-idUSKBN1YG1UE
aktualne dane:
https://apps.newyorkfed.org/markets/AutoRates/Rates-Search-Results-Page
(ciekawy punkt – 17/09/2019)
Może zaciekawi Cię George Gammon ze swoją serią filmów ma Youtube o REPO https://www.youtube.com/playlist?list=PLdIZc_RaumFDlP041khqznqCOZrMsEgji w każdym razie warto obejrzeć. Ach te długie wpisy.
Operacja repo to praktycznie to samo, co rynek swap z dwiema małymi różnicami. Podmioty, które operują ogromnymi pieniędzmi (banki centralne, bankowość instytucjonalna, fundusze, ETF, niektórzy market makerzy) nie będą się bawić w transakcje rynkowe, tylko wymieniają dane instrumenty finansowe na inne instrumenty finansowe. Wielkość rynku swapowego to około 600 bilionów USD. Transakcje swapowe są tańsze, bezpieczniejsze i lepsze dla dużych podmiotów, ogromnym instytucjom łatwiej nabyć ekspozycję long na S&P 500 poprzez swap niż z rynku, a dodatkowo stanowią optymalizację podatkową. Jeżeli duzy bank posiada ogromną ekspozycję w S&P 500, a S&P 500 spadł powiedzmy 10% to ten bank nie będzie… Czytaj więcej »
Dziekuje za dotaktowe wyjasnienie to mi bardziej rozjasnia. Mam pare pytan. „Jeżeli duzy bank posiada ogromną ekspozycję w S&P 500, a S&P 500 spadł powiedzmy 10% to ten bank nie będzie sprzedawać akcji na rynku. Po prostu zrealizuje sobie przepływ pieniężny na rynku swap. Przy czym nie zapłaci podatku od zysku ze sprzedaży akcji” Jezeli jest jak powyzej to bank nie wplynie bezposrednio na rynek bo wykonuje tranzakcje poza rynkiem? Mozna obserwowac rynek swap? Przypomina mi sie ‚Big Short’ ktory ogladalem lata temu (wtedy jeszcze rynek mnie wgole nie obchodzil). Zaluzmy rynek leci 10%, 15%, 20% gdzie to sie odzwierciedla… Czytaj więcej »
Nikt nie chce wpływać na rynek, a tym bardziej najwięksi inwestorzy.
Repo to operacja finansowa. Generowany jest przepływ pieniężny. „Podpisujesz umowę, w której określasz dokładnie dzień przeprowadzenia operacji i kwotę”. Niezależnie od tego, czy rynek będzie spadać, rosnąć, czy stać w miejscu”. Niestety nie wiem co masz na myśli „anomalia z 17/09/19”.
Wiec transakcje reopo/swap sa wlasciwie niejawne?
Anomalia – mam na mysli overnight repo poszlo do 9%.
#Byla taka historia 17/09/2019 ze poszlo to ok 9% (z poziomu powyzej 2%). Instytucjie nie chcialy pozyczac. Ponoc korporacje musialy zaplacic podatki a inwestorzy odkupic obligacje i to sie zbieglo w czasie.#
Jak inwestorzy mieli odkupić obligacje? Inwestor nie odkupuje obligacji, to emitent obligacji je wykupuje od inwestora.
Transakcje repo/swap są jawne, ale retail nie będzie mieć do nich dostępu, może jakieś wyjątki są, ale to pewnie dla wybranych osób. Ty możesz mieć ekspozycję na rynek swap przez ETF’y.
Tutaj naprzyklad ktos spekuluje zwiekszona zmiennosc na podstawie rynku repo/swap. To juz cos.
https://www.ft.com/content/7d4b2159-915f-4be4-a947-f77e1b019314
Ok, wkoplem sie troche glebiej i znalazlem fajne wyjasnienie na stronie ICMA. Forma pytan i odpowiedzi.
https://www.icmagroup.org/assets/documents/Regulatory/Repo/Repo-FAQs-January-2019.pdf
Myślę, że nawet w każdym podręczniku do finansów znajdziesz wyjaśnienie repo/swap. A żeby bardziej zobrazować wielkość i użyteczność rynku swap, wystarczy sobie spojrzeć na ETF’y i ich portfele. Kilka miliardów USD w ekspozyji short S&P 500. Jak widać ekspozycja w kontraktach jest znikoma – 361 kontraktów, natomiast cała reszta to swapy i obligacje.
No super. Mamy ETF ale jak sprawdzic ile z tej kasy jest na long a ile na short. Ludzie licza to cale repo/swap na net long/net short?
Jak z tego calego repo/swap wyciagac wnioski o potencjalnym zachowaniu rynku?
Repo/swap to nie jest handel kierunkowy long/short, a generowanie przepływów pieniężnych. Repo/swap jest ciężkie do zrozumienia na początek, bo musisz całkowicie odrzucić ideę long/short.
Hmm czyli na przykladzie, mamy podmioty A i B. Wchodzą one w swapa na 20 mld o index sp500. Podmiot A „sprzedaje” podmiotowi B 20mld indexu i zobowiązuję się go odkupić za przykładowo rok za 20mld+swaprate. Kosztem podmiotu A jest swaprate i możliwością obrót dodatkowa gotówka przez rok, podmiot B zyskuje profity z udzielonego kapitału. To chyba w końcu zrozumiałem, czemu obecne repo to nic innego niż QE oraz czemu indeksy rosną jak szalone :). Skoro druga strona transakcji jest FED na rynku REPO, wrzucający na rynek codziennie 25mld i nie pozwalający swaprate wzrosnąć powyżej 2% to jak ten rynek… Czytaj więcej »
Wydaje mi się, że strasznie uprościłeś to wszystko i sprowadziłeś do typowego handlu kierunkowego. Wątpię, by retaile byli poubierani w shorty, bo liczba akcji dostępnych do short jest ograniczona, a większość retaili po prostu nie shortuje rynku. Natomiast jeśli mowa o short to najczęściej nabywa ekspozycje spadkową poprzez przeróżne fundusze, ETF, czy ETN, czasem kontrakty terminowe. Masz raporty CFTC odnośnie ekspozycji na rynki terminowe. Zauważysz, że liczba short = liczbie long i największe podmioty muszą być short i long jednocześnie. Jeśli dealerzy/brokerzy/market-makerzy są short to retaile głównie są long i tak też wyglądają przepływy. Większość uczestników rynku nabywa akcje, miast… Czytaj więcej »
Panie Spekulancie się Pan doczepił akurat najmniej istotnego tematu jakim jest moja wzmianka o retailach ubranych w shorty, abstrachujac I wracając do istotniej kwestii spróbuje wytłumaczyć moja koncepcje, która na pewno nie jest kierunkowa. Otóż mamy rynek REPO w stanach, którego największym uczestnikiem jest niewątpliwie FED. Oprócz niego, mamy innych wielkich graczy, takich jak banki komercyjne, inwestycyjne, etf itd, ogólnie instytucje z grubym portfelem gdzie na pewno zwykły Kowalski że swoim shortem nie dociera. I od dłuższego czasu FED wrzuca na ten rynek 25mld$ dziennie po anomalii wspomnianej wyżej przez jednego z czytelników (wzrost z 2 do ponad 9%). Czyli… Czytaj więcej »
FED nic nie wrzuca w rynek. Pompuje w system finansowy. Repo to wirtualna wymiana gotówki na aktywo finansowe, aby stworzyć przepływ pieniężny w banku. Banki, największe instytucje kupują/sprzedają aktywa by generować przepływy pieniężne (cash flow), a nie czerpać zyski ze wzrostów np. akcji. Liczy się cash flow. Nie ma cash flow, nie ma banku bez względu na to jakie szczyty na indeksach by się pojawiły. Czyli w Twojej nomenklaturze wygląda to tak: Przychodzi Powell i mówi: – Słuchajcie wielkie główki, wy macie obligacje, kredyty hipoteczne i inne duperele. – Macie problemy między sobą z krótkoterminowymi przepływami pieniężnymi, nie pożyczacie sobie… Czytaj więcej »
Wczoraj brakowalo mi w sesji na dax skleez
shorta ,to co zrobili dziś przed południem było przegięciem a to co robią teraz jest kolejnym jak to się zakonczy ? najbardziej dziwi mnie vix że przy tej zmiennosci oddaje swiece
Indeks VIX to indeks zmienności oczekiwanej 30-dniowej, im jest większy popyt na opcjach, tym większa zmienność implikowana i indeks VIX. Im mniejsza popyt tym mniejsza zmienność implikowana. Zmienność jest niekierunkowa i może się zmieniać niezależnie od kierunku w jakim podąrzają notowania. SPX to jedynie 0.06% także zmienność jest niewielka dzienna, czy 30-dniowa.
Ruszył ponownie serwis z sentymentem Rydex. Krótkoterminowy jest na MEGA wysokim poziomie. Ciekawe, ale po informacjach z Chin dziś w nocy czuje realizację zysków za oceanem. Zobaczmy za dwie godziny co wydarzy.
Po sesji azjatyckiej wejście ceny w strefę cen uśrednionych E-mini S&P 500 Jest to sygnał do zajęcia pozycji krótkiej czy trzeba jeszcze czekać na potwierdzenie (utrzymanie się ceny w strefie) na sesji USA?
Po sesji azjatyckiej wejście ceny w strefę cen uśrednionych E-mini S&P 500 Jest to sygnał do zajęcia pozycji krótkiej czy trzeba jeszcze czekać na potwierdzenie (utrzymanie się ceny) na sesji USA?
https://www.zerohedge.com/markets/1937 Sven Henrich to znany piewca krachów ale warto zapoznać się z artykułem. To się źle skończy (lub, jak to kiedyś powiedział Jamie Dimon „this is going to end up in tears”), wartość takiego Microsoftu prawie się podwoiła w ciągu roku – to jest totalne oderwanie od fundamentów. Ale żeby brać S to muszą być jakieś sygnały a na razie ich brak. Lepiej wziąć S na 9000 na Nasdaqu 100 ale jak są ewidentne sygnały na S niż na 9600 jak ich nie ma, bo może być jeszcze 11000 po drodze a tego depo nie wytrzyma. MAGA warta 5 bln… Czytaj więcej »
A tu się nie zgodzę. Akurat jest mi z Microsoft po drodze i niestety bądź stety ta spółka jest wciąż tania….. Moim zdaniem Microsoft w kolejnych latach będzie znacznie droższy niż jest teraz. To jest spółka na przyszłość, emeryturę – bez względu na wycenę. Fundamenty Microsoft mówią – będzie jeszcze wyżej. Bardzo możliwe, że Sven Henrich nie siedzi w IT, by móc to ocenić.
no to stwierdzasz że ta spółka była za tania. W takim razie, skoro ma sporą wagę w Nasdaqu i SP, na jakiej podstawie był u Ciebie Short na Nasdaq 100 i SP ? Jeśli była za tania, to raczej L trzeba było szukać. A jeśłi twierdzisz że dalej jest za tania, to tym bardziej Long na Microsoft i chyba raczej nie Short na Nasdaqa i SP. Sprzecznośc tu widzę
Ja piszę o długim terminie liczonym w latach. Krotkoterminowe i srednioterminowe zmiany to co innego. Bez względu na wycenę to jest spółka z przyszłością nadająca się na imwestycje. Pozycje krótkie na kontraktach to czysta spekulacja/trading. ;-)
Kampania spadkowa, a tutaj mamy nowe szczyty. Chyba należą się czytelnikom jakieś słowa wyjaśnienia. Rozumiem, że nie trzeba celu trafić, ale rozbieżność rzędu 1800 punktów to lekka przesada. Cała metodologia powinna już dawno powędrować do kosza.
Dlatego kampania zakończyła się w ubiegłym tygodniu – tak jak we wpisie :-) Ty natomiast wymyśliłeś sobie, że trwa nadal :-)
No tak i zakończyła się 1800 różnicą punktów, super kampania, nie ma co. No tak i jeszcze zgarnąłeś 35pkt w CFD. Wow super. Zresztą cokolwiek się napisze to w odpowiedzi tylko próba wyprostowania swojej niekompetencji……….
Ale te kampanie zawsze kończą się sporymi różnicami, to nie jest nic odkrywczego. Co nie zmienia faktu, że są dla mnie ciekawe i będę je kontynuować bez względu, czy rozbieżność będzie wynosić 1800-3000 pkt. Ty oceniasz kompetencje na podstawie binarnego podejścia – typowe dla hazardu – obstawiasz konkretne zdarzenie/wynik. Prezentujemy zupełnie inny poziom świadomości inwestycyjnej. Ja Ci tylko piszę, o tym co jest wspomniane w artykule – skoro nawiązałeś już do Czytelników.. Niczego nie próbuję prostować, bo nie ma czego. Wszystko jest czarno na białym :-)
Dzień dobry, mam kilka pytań:
1) Czy wróci Pan do jeszcze do publikowania wpisów edukacyjnych na podobnej zasadzie jak kiedyś?
2) Czy ma Pan kanał na youtube? Ktoś kiedyś wspominał o pańskim kanale.
3) Czy organizuje Pan szkolenia na terenie Polski?
Dziękuję i pozdrawiam
1) Wpisy są publikowane cały czas. :-)
2) Nie mam. Ludzie różne rzeczy wspominają. :-)
3) Nie organizuję, wszystko co jest potrzebne jest na tej stronie. :-)
Odnosnie zmiennosci. Autor tutaj zarekomendowal oprocz VIX futures (sp500) – V2TX (Euro Stoxx50 volatility).
Ogolnie jest to bardzo fajny instrument. Dziekuje, dolaczyl do playbooka. Czy autor badal jak sie zachowuja VIXX and V2TX ?
Korelacje w czasie etc.?
Niestety nie interesowałem się zbytnio VSTOXX, chociaz jest to bardzo dobry barometr dla Europy. Wszystko ograniczyło sie do tego, co jest na stronach Eurex https://www.eurexchange.com/exchange-en/products/vol/vstoxx
Tak sie zastanawialem o czy mozna policzyc zmiennosci zmiennosci. To jest byc moze bardziej czuly barometr rynku. Jak widac nie jest to orginalny pomysl. Ciekawy jestem zdania autora.
https://www.sr-sv.com/the-importance-of-volatility-of-volatility/
http://www.cboe.com/products/vix-index-volatility/volatility-on-stock-indexes/the-cboe-vvix-index
Można policzyć zmienność(wariancję) wszystkiego. Zmienność jest wszystkim :-)
VVIX jest regularnie opisywany tutaj przez ostatnie 4 lata. Szczególnie w odniesieniu do spread’ów pomiędzy zmiennością zrealizowaną i indeksem zmienności oczekiwanej VIX i VIX Futures, ale nie tylko – również w odniesieniu do indeksu SKEW.
Służy głównie odnajdywaniu anomalii (mean reversion).
Dawid, pytanie o strategie na DAX, jaki wynik punktowy łącznie za kampanie grudniową i marcową uzyskałeś?
Drugie, czy liczyłeś potencjalny profit wstecz przy założeniu odwrotnego podejscia tj. hipotetyczny long w czasie 2 ostatnich kampanii (zakładając takie same SL punktowe na wejsciu w kampanie i wykorzystując korekty w trendzie do zakupu, podejscie „h4 swing long”).
Pozdrowienia.
Hej, podsumowanie kampanii pojawi się za 2 tygodnie, po jej zakończeniu.
Podejście swing long było wykorzystywane podczas kampanii grudniowej :-)
Gdybym handlował odwrotnie do prezentowanych sygnałów strata na dwóch ostatnich kampaniach wyniosłaby około 1000 pkt. W ostatnich 2 latach strata wyniosłaby około 12 000 pkt, ani razu nie udałoby mi się wyjść na zysk.
Pozdrawiam