TVIX vs VIX, czyli okazje spekulacyjne
TVIX to kolejny ETN stworzony z myślą o inwestorach, którym nie wystarczają zwykłe VIX Futures,
a zmiany na indeksie VIX są zbyt powolne. Oczywiście nie jest to nowy produkt, ale dla wielu retail traderów szczególnie w Polsce jest to coś nowego. Producentem TVIX jest wszystkim dobrze znana marka z „Velocity” w nazwie – ta sama, która stworzyła XIV, dzięki której bankructwo ogłosiło wiele osób w lutym 2018.
Strona producenta: (TVIX) VelocityShares Daily 2x VIX Short-Term ETN
Prospect TVIX: PRICING SUPPLEMENT No. VLS ETN-1/A50
Zasada działania TVIX jest prosta jak sama jego nazwa wskazuje „2x Long VIX Short Term ETNs”.
Gdy VIX rośnie o 5%, TVIX powinien zaliczyć wzrost o 10%. Jeśli VIX spada o 5% to TVIX zalicza spadek o 10%.
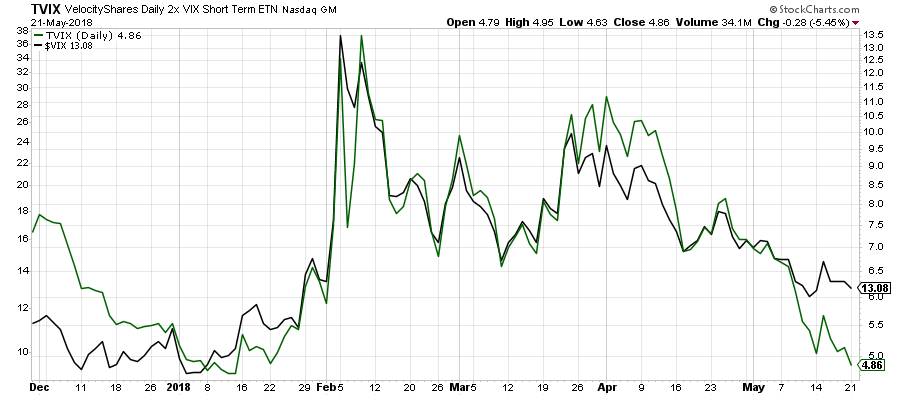
Oczywiście tak by się działo w idealnym świecie i ten idealny świat w spektrum zmienności występuje przez większość czasu – na co z resztą wyraźnie wskazuje powyższy wykres.
Zdarzają się natomiast sytuacje, w których to TVIX przekracza znacząco ruch indeksu VIX. Czyli przy ruchu VIX o 5% TVIX leci 12%. Stwarza to pewne okazje spekulacyjne. Czasami może dojść do całkowicie odmiennej sytuacji, w której to TVIX obierze kierunek przeciwny do kierunku w jakim podąży VIX.
O ile w pierwszym przypadku można to dość z łatwością wykorzystać, drugi przypadek ma już pewne ograniczenia.
W jaki sposób wykorzystać „anomalie” w ruchach TVIX i VIX?
-
TVIX znącząco przekracza 2x ruch indeksu VIX – pozycja krótka na TVIX dla ruchu w górę, pozycja długa na TVIX dla ruchu w dół
-
TVIX podąża w odmiennym kierunku do indeksu VIX – pozycja krótka gdy TVIX podąża w górę, pozycjak długa dla ruchu w dół
Natomiast ograniczenia wynikają z faktu w jaki sposób spekulant może ulokować swój kapitał w TVIX. Poza oczywistym sposobem jakim jest nabywanie/zbywanie jednostek ETN TVIX, można również handlować za pośrednictwem kontraktów CFD. Ten ostatni sposób ma swoje plusy, natomiast ten pierwszy ma jeden minus w kontekście naszych okazji spekulacyjnych, a szczególnie tych gdy TVIX i VIX podążą w przeciwnym kierunku – po prostu brak popytu może skutecznie uniemożliwić zajęcie pozycji krótkiej, gdy TVIX leci w górę podczas spadku na VIX i vice versa brak podaży, gdy TVIX spada, a VIX rośnie.
Z racji tego, że obecnie TVIX przekroczył znacząco ruch indeksu VIX. Pojawiła sie okazja do handlu na długo.

Jak widać są to typowo kontrariańskie spekulacje.
Handel na zlewarowanych produktach ETF/ETN jest nieodpowiedni dla osób bez wdrożonego zarządzania ryzykiem/kapitałem oraz obarczony jest ryzykiem wystąpienia bankructwa
Handel na kontraktach terminowych i zlewarowanych CFD indeksowych jest nieodpowiedni dla osób bez racjonalnego zarządzania kapitałem i ryzykiem. Mogą wystąpić ponadprzeciętne straty.
Na zlewarowanych CFD rekomendowana wielkość pozycji: 0.1 lota na każde zdeponowane 10 000 zł.
[…] TVIX vs VIX Mean reversion na E-mini S&P 500 Futures […]
Dawid,
Pytanie amatora. Jak TVIX spadl wiecej niz 2x VIX to otwierajac pozycje L zakladasz ze VIX pozostanie bez zmian. Nie ma tutaj zadnej pozycji na VIX? Przyznaje ze Calendar Spread to byl stral w 10 ale tego wpisu nie rozumiem… niestety (dla mnie) malo czytelny.
Pozdr i z gory dzieki za dzielenie sie wiedza!
Jeżeli TVIX spadł więcej niż 2x od VIX, wtedy long na TVIX. Nie interesuje mnie w tym przypadku VIX.
Dawid, a nie myślałeś czasami o zagraniu na contango Vixa?
Np. Teraz wynosi koło 6-7%, choć to nie jest jakaś skrajność jak przy 12%.
Można zagrywać spreadowo pomiędzy nimi na spadek contango.
W sumie ryzyka oprócz wzrostu różnic między nimi(większy depozyt, lub rozłożenie wejścia na kilka miejsc) nie ma, ponieważ w dniu rolowania nasz niedowartościwony vix futures zrolują na przewartościowany vix. A w przypadku kontrkatu cfd naszym zyskiem w dniu rolowania będzie swap.
Stosujesz takie podejście i czy ma to jakiś sens dla Ciebie?
Dzięki za odpowiedź
Czyli chcesz mieć portfolio jak XIV? Powiedzmy 50% kapitału w longach na serii lipcowej i 50% w shortach na serii sierpniowej? Wystarczy strzał na indeksie VIX w dniu rolowania aby zbankrutować. VIX Futures są zawsze rozliczane po cenie cash, a jak wiadomo spot VIX nie ma wpływu na kontrakty front-month, szczególnie podczas wygasania. Jeżeli zmienność pozostałaby na niezmienionym poziomie od momentu wejścia w pozycję do czasu jej zamknięcia miałoby to jeszcze sens. Gydby rolował te pozycje w lutym to zrolowałbyś przewartościowany kontrakt na przewartościowany, a dodatkowo miałbyś w portfelu niedowartościowany kontrakt na sell, chyba że go byś zrollował na jeszcze… Czytaj więcej »
Dzięki za info, wygląda na kolejny strzał w dziesiątkę. A co z hedgem vix futures? Spread pomiędzy seriami robi się szerszy. Masz jakiś cel dla szerokości spreadu?
Czy strzał w dziesiątkę to się okaże za kilka sesji. Póki co nieznaczne plusy. „Hedge” jest i ma się dobrze. Powyżej 2% będę ustawiać break even.