Zakończenie kampanii grudniowej E-mini S&P 500 Futures
Ależ ten czas szybko leci. Cały czas mam przed oczami ubiegły rok i nagłówki prasowe w stylu: „najgorszy grudzień w powojennej historii”, a tymczasem kontrakty w USA zrolowane na serię marcową 2020.
O 15:30 kontrakty terminowe E-mini zostały oficjalnie zrolowane, tym samym zakończyła się kampania grudniowa w USA. Była to kampania dosyć rozbudowana, ale przy okazji niesamowicie nudna. Oczywiście zakończenie kampanii trzymiesięcznej nie wpływa na strategie intraday i ekspozycje w opcjach na VXX i VIX Futures, z których część wygaśnie w przyszłym tygodniu. Te najlepsze rodzynki czekają na „wystrzał” dopiero w lutym 2020 r.
Inwestycje, spekulacje, czy trading odbywały się na:
- Corn Futures
- VIX Futures
- opcje na VIX Futures
- opcje na VXX
- FANG+ Futures
- E-mini S&P 500 Futures
- Micro E-mini S&P 500 Futures
- opcje na akcje AMAT
- opcje na akcje Kroger
- opcje na indeks SPX
Podobnie jak ostatnio i teraz nie zabrakło głównych skrzypiec w postaci irracjonalności retail traderów, które zagrały swój idealny koncert na AMAT, Kroger i E-mini S&P 500 Futures. Aczkolwiek podobnie jak w przypadku DAX Futures i tutaj pojawiło się kilka udziwnień. Tyczy się to głównie zamiany instrumentów do handlu średnioterminowego ze strategią intraday na E-mini S&P 500. Po okresie drawdownu (sierpień-wrzesień), postanowiłem zmniejszyć ekspozycję o 1/5 z jednego kontraktu E-mini na 8 kontraktów Micro E-mini. Nie wkalkulowałem w to kosztów transakcyjnych, także mogłem pozostać przy E-mini.
Podsumowanie roku tej strategii pojawi się jakoś pod koniec roku, bo tu jest o czym pisać, a i cała garść bardzo ciekawych statystyk. Odpowiem wtedy też na pytanie, czy udało się pobić rynek.
FANG+ Futures
Nie pojawiło się nic ciekawego. Co raz bardziej zastanawiam się nad wyeliminowaniem „FANGów” z handlu.
Corn Futures
Założenie było klarowne. Wzrost cen kukurydzy powyżej $400 do grudnia 2019. Co prawda ceny grudniowego kontraktu przekroczyły na chwilę limit $400, jednak sytuacja nie została wykorzystana.
Handel zakończony na symbolicznym zysku.
Kroger
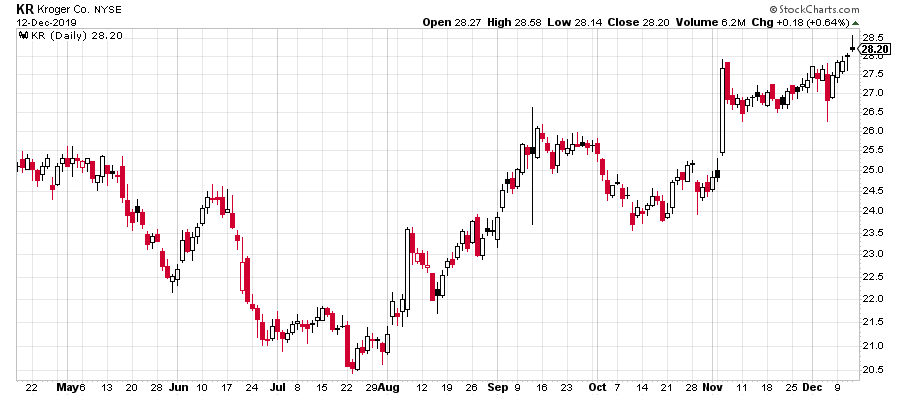
5-dniowy short poprzez wystawienie call po irracjonalnym wyskoku 5 listopada był jednym z ciekawszych rozegrań tej kampanii.
Amat
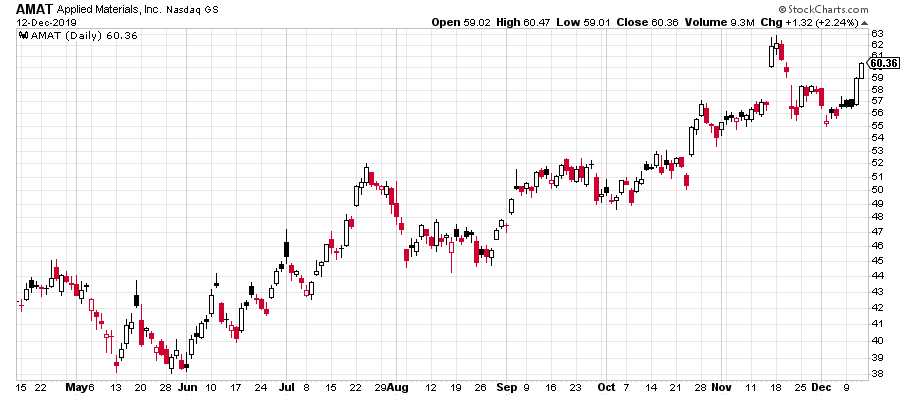
Amat podobnie jak Kroger. Irracjonalny wystrzał 15 listopada i kilkudniowy short call. Zdecydowanie najlepsza spekulacja na tej kampanii.
Micro E-mini S&P 500 Futures – intraday
Poniższy wykres mówi sam za siebie. Co prawda nie udało się pobić rynku, ale został poprawiony wynik z kampanii wrześniowej. W tym kwartale wpada +73.75 pkt.

Transakcje stratne: 37
Transakcje zyskowne: 42
Transakcje stratne (%): 46,84%
Transakcje zyskowne (%): 53,16%
Transakcje stratne ($): $13600
Transakcje zyskowne ($): $17250
Prowizje: $1832.80
Zysk: $1817.2
Jak widać prowizje to połowa zysku. Także słabiutko w kwestii day tradingu wypadają Micro E-mini S&P 500 Futures u tego brokera. Aczkolwiek złożyłem reklamację od pobranych prowizji, gdyż zupełnie co innego miałem w umowie, a zupełnie co innego naliczone. Mając na myśli prowizję mam na myśli wszystko (prowizja dla brokera, giełdy/clearing fee itd). Szkoda, że połapałem się pod koniec. Niemniej jednak wynik dodatni.
Wyniki od momentu wdrożenia strategii można obserwować tutaj: http://spekulant.com.pl/strategy-results/
E-mini S&P 500 Futures
13-go września pojawiły się pierwsze oznaki irracjonalnego zachowania retaili. Oczekiwania były spore, bo od 100 do 150 pkt spadku. Pierwsze cele w tej kampanii zostały zrealizowane już na początku października – Zrealizowane pierwsze cele kampanii grudniowej w USA. Następnie idealne wyłapanie pułapki na giełdowe misie i ponownie oczekiwania 100 pkt spadku. Tym razem rynek zszedł jedyne 80 pkt.
Dwie kolejne próby wyłapania szczytu hossy na podstawie irracjonalności zakończyły się wynikiem ujemnym -34.50 pkt oraz -107.25 pkt.
Po drodze trzy sygnały w strategii VXV:VIX, które dopisały niespełna +20 pkt.
Całkowity wynik w kampanii grudniowej to +88.25 pkt.
W odróżnieniu od pozostałych kampanii, była to kampania bardzo nudna i bez polotu. Zarówno handlując na wzrost jak i na spadek SPX poprzez E-mini nie było szansy na większy zysk. Także patrząc na możliwości jakie dał rynek, wynik jest relatywnie dobry, aczkolwiek w porównaniu do innych kampanii bardzo średni.
Ale o tym wszystkim już w rocznym podsumowaniu.
Na stronie spekulant.com.pl obowiązują pewne określone zasady, z którymi należy zapoznać się TUTAJ. Przestrzeganie ich jest dobrowolne, ale konieczne w przypadku korzystania ze strony.
Handel na zlewarowanych produktach ETF/ETN jest nieodpowiedni dla osób bez wdrożonego zarządzania ryzykiem/kapitałem i w konsekwencji obarczony jest ryzykiem wystąpienia bankructwa.
Handel na kontraktach terminowych i zlewarowanych CFD indeksowych jest nieodpowiedni dla osób bez racjonalnego zarządzania kapitałem i ryzykiem. Mogą wystąpić ponadprzeciętne straty.
Na zlewarowanych CFD rekomendowana wielkość pozycji: 0.1 lota na każde zdeponowane 10 000 zł.
Patrzac na wpis
‚Micro E-mini S&P 500 Futures – intraday’
Masz 79 tranakcji i koszt 1832 USD to jakies 23 USD na traznakcje (otwarcie zamkniecie). Co to wogole za broker co tak nalicza? Grales zlecaniami typu market czy limitami przy wejsciach (przy wyjsciach stop – jaki miales poslizg)?
Jakie masz Sortino/Sharpe do tego wyniku?
Robiles sobie jakies baktesty/forward testy (czy ciezko to zakodowac – te ‚naruszenia stref’)?
Dane możesz pobrać wchodząc tutaj: http://spekulant.com.pl/strategy-results/ i wyliczyć samemu jakikolwiek wskaźnik. Strategia opisana jest tutaj: http://spekulant.com.pl/2018/04/18/strategia-strefy-popytowo-podazowej-sp-500/
Jesli mozesz, mozesz wytlumaczyc srednia cene za tranzakcje w dwie strony 23 US za micro E-mini. Patrzac np. na ceny IB – 23 USD wydaje sie absurdalnie drogie. Czy moze miales po drodze jakies przewalutowania (np. konto w EUR i na USD co jest waluta indeksu)? Co do wyliczania wskaznika. Uwzam ze dla samego siebie powinienes liczyc sobie Sortino/Sharp/Kalmar. To dziala lepiej im wiecej trazakcji – statystyka to prawo wielkich liczb. Piszesz o tym a sie nie stosujesz. Im wieksza proba tym wiecej widac jaki masz edge na rynku. Jak na intra day – te wyniki sa moim zdaniem slabe… Czytaj więcej »
Tak jak we wpisie. Została złożona reklamacja w sprawie prowizji, bo zostały naliczone jak dla standardowego konta i niezgodnie z umową.
Twoim zdaniem strategia jest słaba, bo? Jakaś argumentacja, czy po prostu jest słaba dla samej idei bycia słabą?
To, że nie umieszczam tej informacji we wpisie nie oznacza, że nie stosuję. Dziwny tok rozumowania. Wszystkie dane są podane pod linkami, które umieściłem. Więc możesz sobie sam wyliczyć Sortino na podstawie danych z przeszłości i ocenić, czy strategia pasuje do Twoich oczekiwań co do stóp zwrotu.
Jest slaba (w kategorii zarabiajacy – czyli top 5% – slaba w kontekscie zarabiajacych – porownujmy do najlepszych. Po co porownywac do ludzi ktorzy traca): – SP500 urosl >730 pkt – Masz na pulusie 710 pkt (wedlug tej grafiki w linku) – czyli troche miej punktowo niz buy and hold – 79 tranzakcji z pokaznym kosztem – Kapital ktory zarobiles jest mizerny zwlaszcza przy kosztach, grasz na lewarze x10 – wiec procentowo to wyjdzie slabo – szkoda czasu – Ryzyko twojej strategii nie mozna dobrze ocenic – nie widze szczegolowych wejsc wyjsc R:R oraz dystrubucji R:R (ponoc uczyles sie u… Czytaj więcej »
Co do statusu pro – ponizej 100 k masz inny cennik. Ze statutsem pro jest troche bardziej zlozone. Lubisz szczegoly wiec prostuje.
A tak na marginesie – rynek brokerski idzie w strone zerowych prowizji.
Moze cos skomentujesz?
https://www.tdameritrade.com/pricing.page
Gdzieś już pisałem o tym artykuł, gdy za IB poszedł Schwab i TD Ameritrade. Z resztą TD Ameritrade zostanie przejęty przez Schwaba. Mam nadzieję, że nie będzie to miało żadnych negatywnych skutków dla obecnej działalności.
Jak unikam odpowiedzi? Przecież napisałem, że złożyłem reklamację od tego, bo nie wiem dlaczego naliczyli. Czego nie rozumiesz? SPX wzrósł o ponad 750 pkt, więc wynik w strategii powyżej 600 pkt jest bardzo dobry. 79 transakcji tyczy się jedynie ostatniego kwartału na Micro E-mini. Liczba wszystkich transakcji to prawie 300. A jaki byś chciał zarobić kapitał przy 8 kontraktach Micro E-mini? Milion USD? 3 miesiące temu zadawałeś te same pytania, pisałem wtedy że z uwagi na okres drawdownu, zmniejszam zaangażowanie. Kapitał jest mizerny? Najpewniej patrzysz jedynie na ostatni kwartał a nie całościowo. W pozostałych kwartałach handlowany był 1 kontrakt E-mini.… Czytaj więcej »
Czy pytanie jaki to broker jest nie jasne? Czy pytanie dlaczego takie naliczenia (co jest skladowa tak wysokiej oplaty) jest niejasne? Moze jak ludzie zrozumieja to nie nabiora sie na takie brokerskie naciagactwo lub zwroca uwage. Nie wiem czy taki dobry wynik – na 300 tranzakcji. To jak pokazujesz wyniki swojej strategii – jest tez mocno srednie/slabe – jak na te 5% zarabiajacych (ciagle jestes lepszy niz 95%). Niby komentujesz, piszesz o statystykach – ale pokazujesz punkty w gore w gol. Slaba ta twoja wizualizacja strategii. Moglbyc dla siebie wstawic tabelki z R:R, Sortino, Sharpe, Kalmar, Skewnes, etc. Bylo by… Czytaj więcej »
Procentowo na przelewarowaniu to można sobie pobić co tylko chcesz, nawet Simonsa.
To nie jest brokerskie naciągactwo tylko zwykła pomyłka. Jest w trakie wyjaśniania.
Składowe są wymienione w artykule.
Mógłbym wiele rzeczy robić, ale każdy kto tu umieszcza wpisy cierpi na notoryczny brak czasu :-) Dlatego wszystkie transakcje są udostępnione w formie csv, można je pobrać ze strony i wyliczyć co tylko dusza zapragnie :-)
W ogóle skąd informacje o 95% tracących i 5% zarabiających? To jest non-sens.
Tak wole sobie testowac swoje strategie niz cos co wyglada slabo – szkoda czasu. Tak masz racje trace czas na te komentarze. Jednak ukladam sobie pewne rzeczy. Ciezko jest merytorycznie z kims sie wymienic. Apropo % ilu ludzi traci ktorzy traca. Masz lepsze matrialy – podziel sie. Ja wystarczy ze czytam te blogi, co ludzie wypisuja, co gadaja na konferecjach – no to nie dziwi mnie statystyka. Mozna sie klocic pewnie 5 na 100 (5%) a 20 na 100 (20%) tp duza ruznica (x4). A jak jestesmy przy statystykacha to moj szacunek ponizej. Brokerzy musza publikowas statystyki o stratach –… Czytaj więcej »
Tak apropo rzeczywiscie da sie sciagnac – tabelke z daily return. Rzeczywiscie dobrze jest sie doklaniej przyjrzec twojej strategii:). Dziwny ten twoj stop 2xATH(60) – jeszcze przez stop limit:).
Malo danych ale juz widac ciekawe rzeczy (stop, wejscie, wyscie, ilosc kontraktow, poslizg, koszt, stary nie patrzysz na to).
Masz okolo 60 tranzakcji z jakims malym minusem co to wogole jest?
Sorry, sprostuje wiekszosc z tych tranzackcji to 0 (break even). Ciezko zarobic przy takiej taktyce z takimi prowizjami. Dlaczego przesowasz stopy?
Ogolnie Excel jest do dupy do takiej analizy lepszy JMP. Ale tu naprawde nie ma czego analizowac. 1. Za malo danych 2. Blad jaki robisz jest widoczny.
Ile z tych na 0 bylo by stratnych. Tu widzisz warto sobie liczyc na bierzaca.
0 to brak transakcji w danym dniu. Jeżeli pozycja jest na plus 2x ATR(60), SL przesuwany jest na plus 1x ATR(60). Jeżeli pozycja jest na plus 3x ATR(60), SL przestawiany jest na plus 2x ATR(60). Także pozycje są zawsze strzelane na stop loss lub zleceniem market on close. Zawyżone prowizje miały miejsce jedynie na Micro E-mini. Standardowo jest $0.52 za stronę. To nie jest Excel, wszystko idzie przez OpenAPI i Pythona.
Moj komentarz do Excela byl do szybkiej analizy. Jak pisalem za malo danych by sie z tym bawic dalej. 0 – wyjasnione. Tylko mozna parzec na dystrybucje. Mogla by byc bardzie wygieta w prawo i ladnym ogonem z prawej:). A ta na marginesie. Zaluzmy ze masz E-mini i 600 punktow na plusie. Za E-mini masz 50 USD za punkt (sp500) no i x10 mniej na mikro E-mini czyli 5 USD za punkt. Grajac tylko na E-mikro e-mini powinienes miec wiec 600×5 czyli 3000 USD. Na E-mini bedzie to 30 k USD. Twierdzisz ze grales na obydwu instrumentach. Wiec zysk powinien… Czytaj więcej »
Polecam przeczytać artykuł jeszcze raz ze zrozumieniem, albo dwa razy. W artykule jest przedstawione podsumowanie kampanii grudniowej, która została rozegrana na Micro E-mini (8 kontraktów – 40 USD za punkt). Nie jest to podsumowanie całej kampanii.Tak jak zostało wspomniane, całkowite podsumowanie pojawi się w ciągu 2 tygodni. najpewniej po nowym roku. W zasadzie nie wiem po co to piszę, skoro jest to wszystko wyraźnie zaznaczone w artykule. Od 24 grudnia do 12 września wszystkie transakcje były zajmowane na kontrakcie E-mini. „Skoro jestes pewien swoich startegi to czemu grasz na takie grosze?” Strategia jest stworzona dla jednego kontraktu E-mini. W kwietniu… Czytaj więcej »
Skoro masz 600 pkt na plusie i grasz na 8 kontraktow (40 USD za punkt) to zysk powinien byc 600×40 US -> 24 kUSD. Tutaj opisujesz 79 tranzakcji – ok calosc to jak to mowiles 300. Wiec jak zarobiles te 24 kUSD czy nie (pewnie bedzie w posumowaniu)? Ta twoja tabelka nie ma wielkosci pozycji tylko zysk/strata/0 dzien. 79 tranzackji zysk 1.8 k/koszt 1.8k. Tak na pierwszy rzut oka sie nie spina. Ale moga byc lepsze i gorsze okresy. Niestety, to takie nie jasne. Nikt tu nie powiedzial ze all in. Trzeba dywersyfikowac strategie i zrodla dochodow. Jednak jezeli to… Czytaj więcej »
Polecam przeczytać artykuł trzeci raz, albo i czwarty raz Może zaskoczysz, chyba że jesteś strasznym ignorantem. Wielkość pozycji jest podana i wynosi 8 kontraktów Micro E-mini. Osiem kontraktów, to 4/5 kontraktu E-mini. Tak jak pisałem we wrześniu tutaj: http://spekulant.com.pl/2019/09/15/koniec-kampanii-wrzesniowej-w-usa/ 79 transakcji tyczy się wyłącznie kampanii grudniowej (okres od 13-go września 13.09.2019 r. do 12-go grudnia 12.12.2019 r.) Zysk $1.8k to zysk net of fees. Zysk przed odliczeniem prowizji to $2950 + $700 (jeden dzień z E-mini). 12-go września wynik tej strategii wynosił 648.75 pkt i jest to wynik uzyskany na kontrakcie E-mini. Strategia jest zautomatyzowana, dlatego tak jak pisałem, jest… Czytaj więcej »
Koncze dyskusje na temat strategii. Widze ze ciagle dyskutujemy o dwoch roznych rzeczach (percepcjach – niekoniecznie przeciwstawnych). I tak fajnie ze jest takie miejsce gdzie mozna cos tam popisac. Dalsza dyskusja to moja i Twoja strata czasu. Wogole sie z Toba niezgadzam ze warto sie rozwijac do pewnego momentu. I to nie tylko do tradingu ale do wszystkiego. Uczymy sie cale zycie. Dlaczego po czasie duzo strategii przestaje dzialac? Zmienia sie charaketrystyka rynku. Albo sie dostosowujesz/uczysz albo tracisz. Twoje stwierdzenie ze w tradingu osiagneles juz wszystko jest bardzo aroganckie. Arogancja to pierwszy stopien upadku. Moim zdaniem z tego co tu… Czytaj więcej »
Nie tylko zmienia się charakterystyka rynku, ale wyniki danej strategii mogły być kwestią jedynie przypadku. Także nawet najlepsze systemy z biegiem czasu stają się co najwyżej średnie. Co jest aroganckiego w stwierdzeniu, że osiągnęło się wszystko? Jeżeli nie osiągnąłeś wszystkiego to nie miałeś celów, nie mogłeś się rozwijać. Zaprzeczasz sam sobie. Oczywiście jak zawsze w tego typu dyskusjach, polski retail sprowadza wszystko do lig niewiadomego pochodzenia, do znajomości wielkości rachunków i innych tego typu kwestii. Jest gdzieś ranking tych lig? Z chęcią bym go poznał Trading to nie tylko grubość portfela. Trading daje całą masę możliwości zarobkowania, inwestowania, zabezpieczania kapitału.… Czytaj więcej »
Tak apropo pirewszej ligi. Ranking jest zalaczony. Wiec niech to bedzie wyjasnieniem co uwazam za 1sza lige. Liczy sie wyniki oraz chyba jeszcze bardziej jego powtarzalnosc przez lata. Ludzie z tej listy raczej nie zawdzieczaja swoich osiagniec szczesciu. Jak widac po Twoim blogu raczej nie wpisujesz sie w ta liste. Wiec w tradingu spelinles wszystkie swoje zalozenia (osiagneles w tradingu wszystko – wedlug swoich oczekiwan). Twoje osiagniecia to wybicie sie ponad paradygmat polskiego retaila? Jestes tez retailem nawet broker tak Cie traktuje naliczajac prowizje:). Dla mnie wazne jest w tym wszystkim ze mowisz jak jest. Co mysli moze nie najlepszy… Czytaj więcej »
Zobacz, Ty cały czas piszesz o mnie, a nie o strategii. Gdy kończą się argumenty merytoryczne, najlepiej jest pisać o autorze tezy, a nie o tezie. Podstawowy błąd logiczny. Rozumiem to. Większość retaili to uskutecznia i w sumie nie tylko retaili :-) Nigdy nie kwestionowałem tego, że jestem retailem. Zawsze podkreślałem, że nim jestem. Pisanie „retail/amator”, nie jest uwłaczające. Naliczenie prowizji przez brokera jest pomyłką. Zostaną zwrócone w ciągu 2 tygodni. Nie przypisuję innym łatek retaila. Po prostu jesteś nim tak samo jak ja, czy ktokolwiek inny handlujący na własny rachunek. Większość retaili po prostu robi głupoty i jest głupia.… Czytaj więcej »
Przejrzałem dokładnie tę ligę. Bardzo niespójna jest. Dla przykładu Vidich. Przedstawiony jest jedynie okres 2001 – 2011 – gdzie Vidich zaczął zarządzać funduszem hedge. 24% to stopa zwrotu przed prowizjami I podatkami. Rzeczywista stopa zwrotu była o 8% niższa. Dodatkowo Vidich przed rozpoczęciem swojej kariery jako hedge fund manager, był analitykiem przez baaardzo długi czas :-) Tak jak napisałem, w Polsce dopiero takie osoby się pojawią. Nie ma technicznej mozliwości, by takie osoby pojawiły się teraz. Mam nadzieję, że będę wśród nich :-)
Zrobmy male podsumowanie: 1. Przedstawilem Tobie argument dlaczego 95% ludzi tracacych to moze byc dosyc dobra estymata (na produkty lewarowane) na podstawie statystyk ktore wymusza ESMA. 2. Moja definicje 1ligi przedstawilem – jako tabelka ktora komentujesz. Czy sa tam niescislosci czy nie jest to dobry wektor. Do tego daze i to mi sie udaje. Jezeli znajdziesz cos lepszego podziel sie. 3. Twoja strategia – za malo danych na ocene. Dystrybucje widzialem – po ksztalcie widze ze nie fabrykujesz wynikow, jednak nie jest to super strategia. Do pelnej oceny musial bym zaprogramowac i zrobic backtesting, forward testing przy roznych poslizgach i… Czytaj więcej »
1) Nie ma żadnych statystyk, które mówią o 95%. Nie przedstawiłeś tego, wymyśliłeś to sobie. ESMA takich statystyk nie przedstawia. https://www.esma.europa.eu/document-types/annual-report TIP: Raporty roczne. 2) W Polsce nie masz możliwości otwarcia hedge fundu tak jak w USA. Porównywanie kwot retaili z kwotami jakimi zbierają od innych inwestorów zarządzający funduszami jest słabe. Retail bazuje na własnym zgromadzonym kapitale. Zarządzający fundami bazują na funduszach zgromadzonych od zewnętrznych inwestorów. Nie ma możliwości, by retail nawet ten z grubym portfelem mógł osiągnąć takie stopy zwroty jak zarządzający, co głównie wynika z limitów. 3) Oczywiście, że nie jest to super strategia. Nie ma poślizgów z… Czytaj więcej »
Swoją drogą – trading to nie jest samotna droga. Jeżeli jesteś uzależniony od hazardu poprzez klikanie buy/sell wtedy rzeczywiście możesz mieć problem z integracją. Nałóg zabiera wszystko. Jeżeli jesteś traderem, masz czas na znajomych, wypoczynek, hobby, pracę, integrację. Historia zna niewiele przypadków spekulantów, którzy się nie wycofali i opłacili to ruiną. Spekulant to nie klikacz buy/sell.
Znow cos interpretujesz przez pryzmat swoich osadow. Trading to samotna droga nie koniecznie znaczy ze nie masz znajomych albo jestes hazardzista. Ja tam nie narzekam na zycie osobiste:). Ale jesli chodzi o trading to malo z kim mozesz sensownie pogadac. Pogadaj o geopolityce, polityce FED, sentymencie rynkowych z kims kto nie ma bladego pojecia.
Bzdura. Napisałem dokładnie to co miałeś na myśli. Czyli klikaczy buy/sell, którzy siedzą w domach i ze względu na swój nałóg nigdzie nie wychodzą. O tym własnie można przeczytać na forach. Klikacze hazardziści zrobili z siebie jedynych w swoim rodzaju i w swoim mniemaniu tylko oni wiedzą coś o geopolityce i innych fundamentalnych bzdetach, bo klikają, bo oglądają bloombergi i inne tego typu rzeczy. Jeżeli trading w Twoim mniemaniu to samotna droga, to bardziej samotną drogę reprezentują strażacy, których liczba jest znacznie mniejsza niż liczba wszystkich otwartych rachunków brokerskich. Pogadaj o zapłonach i sposobach gaszenia pól uprawnych z kimś, kto… Czytaj więcej »
Pilkarze graja w druzynie. Chirurdzy operuja w zespole. Strazacy tez pracuja zespolowo. Traderzy niekoniecznie. Tak masz trading rooms etc. Ja handluje sam. Mam rozne inne hobby. I wcale mi to duzo czasu nie zajmuje. Siedzenie I szukanie po dobrym wejsciu zarabia najwiecej. Bloomberga nie ogladam. Z duzego zbioru czesto mozesz wybrac podzbior ktory Tobie pasuje. Tak treidowac mozna nie znac nawet czym sie obraca „green lumber” z Taleba. Dla laikow trader to poprostu hazardzista. Wiec po co o tym wogole mowic. Mozna sobie popisac na blogu. Pojdz na wydzial ekonomi I pogadaj z wiekszascia profesorow o tradingu. Powiedza Ci o… Czytaj więcej »
Nie pisałem o tym, że masz iść na wydział xxx by pogadać z profesorem o tradingu, a o gepolityce, polityce FED, bo o tym wspominałeś. Zamiast skupić się na meritum odbiegasz od tematu co raz bardziej, ale teraz to już przebiłeś sam siebie. Po prostu nie masz żadnych argumentów. Zarabianie na rynku a znajomość rynku to zupełnie dwie różne rzeczy. Wiedziałem, że sprowadzisz to do poziomu typowego retaila, często hazardzisty. Czyli o rynku mogą wypowiadać się jedynie traderzy. Co jest oczywistą bzdurą. Istnieje cała masa profesji, określonych grup społecznych, zawodów które muszą wykorzystywać płynące z rynków informacje. Producenci, importerzy, eksporterzy,… Czytaj więcej »
Już dawnośmy nie widzieli tak pięknego fake newsa jak ten wczorajszy z dealem o Chinach. Najlepszy komentarz kolegi z wczoraj „Już wszyscy trąbią Bloomberg, Trump potwierdza o dealu”. Dzisiaj wizje o 14 tysiach na niemieckim targu, a tu taki walec dla wszystkich.
Dawid ja z innej mańki. Tak obserwuje ostatnio swoje zachowania na „rynku”i kompletnie nie jestem w stanie zwalczyc tego ze obojetnie co by sie nie dzialo, z uporem maniaka szukam korekty, odbicia i w wiekszosci konczy sie na SL. Zastanawia mnie czy to nie jest przypadkiem tak ze warunkuja nas tak typowe ksiazki o AT czy temu podobne? Byśmy dostarczali kase na rynek? Nie jestem znawca AT, moze moje rozumienie jej jest totalnie nieprawidlowe ale zastanawiam sie jak walczyc z tym ciągłym usilnym szukaniem odbic i lapania szczytow/dolkow. Czy jest jakas metoda. A moze cwiczenie, ktore pomoze to zwalczyc i… Czytaj więcej »
To jest raczej uwarunkowane odbiorem przez Ciebie. Prowadzę tego bloga ponad 8 lat i zauważyłem jedną rzecz. Wystarczy umieścić informację o negatywnym wydźwięku jak np. „Anomalia na VIX Futures”, „VVIX na rekordowym poziomie” i jest to momentalnie odbierane jako sygnał do spadku. Kompletnie jest ignorowany cały kontekst analizy. W tym przypadku „Jeśli dojdzie do spadku -2% powinien pojawić się efekt kuli śnieżnej” jest interpretowane przez niektóre osoby „Pojawi się -2% bo VVIX i VIX wykazują pewną anomalię”. Ja osobiście łapię szczyty/dołki tylko w przypadku skrajnych sentymentów rynkowych (euforia/panika). Niewiele było takich sytuacji w tym roku. Chociaż 2018 był pod tym… Czytaj więcej »
Dzięki;) faktycznie, chyba tak wlasnie wiekszosc te naglowki odbiera. Co do karteczek i mysli to jest to bardzo silnie dzialajaca reakcja chemiczna w organizmie i nie bedzie latwo o obiektywizm, ale sprobuje.
Najważniejsze to systemowe podejście do handlu. Masz system, nie tracisz. Konsekwencją nietracenia jest zarabianie.
Masz system. Tak system moze przestac dzialac. A ty mozesz konsekwentnie sie go trzymac (i to nie bedzie blad tylko dobre podejscie). Troche czasu moze zejsc zanim sie polapiesz ze nic z tego systemu juz nie bedzie.
Moze kazdy dobry system ma podsystemy:
– reguly zarzadzania kapitalem
– reguly wejscia/wyjscia
– hedging
– dostosowanie to Ciebie (psychiki, zdolnosci, poziomu skupienia, poziomu akceptacji ryzyka)
– interwaly czasowe – ich zmiana – warunki przeskoku na wyzsze interwaly
– wybor rynku/instrumentow
Pewne podsystemy (glownie zarzadzanie kapitalem) mozna wykorzystac w kazdym systemie:) Moze wtedy sie wtapia mniej (95%) lub optymalizuje zyski (5%) :).
Hej, jaki broker tak Ci naliczył te prowizje, czyżby S***o ?
Jak widać u większości brokerów trzeba cały czas mieć się na baczności i ciągle kontrolować te cholerne prowizje, bo najpierw człowiek myśli ze zarobił a potem się okazuje się wzięli sobie za dodatkowo za tamto, tamto i sramto….
Ciekawe podsumowanie. Widzę, że średnioterminowa pozycja krótka na S&P500 wyleciała na SL. Trzy średnioterminowe pozycje krótkie na DAX wyleciały na SL. To będą udane święta ;)
Skąd masz takie informacje? Jak zakończona kampania mogła wylecieć na SL? :-)
Podsumowanie jest ucięte, właśnie dopisuję to co poznikało.
Licho nie śpi :-) Coś się pourywało, coś poznikało, nie wiadomo gdzie jest. Technologia….