Koniec kampanii wrześniowej w USA
Kampania wrześniowa w USA dobiegła końca, była to najbardziej rozbudowana z dotychczasowych 3-miesięcznych kampanii i jedna z najciekawszych o ile nie najciekawsza od momentu prowadzenia bloga.
Rynki wchodzące w skład kampanii
- VIX Futures
- FANG+ Futures
- E-mini S&P 500 Futures
- Micro E-mini S&P 500 Futures
- E-mini Russell 2000 Futures
- Corn Futures
VIX Futures
Głównym elementem naszej kampanii wrześniowej był bez wątpienia „Shotgun na VIX Futures” oraz kilka pozycji krótkich i długich na VIX Futures na przyszłych seriach terminowych. Spekulacje na VIX Futures są nieodzownym elementem naszej aktywności na rynkach i w najbliższej przyszłości najpewniej będą stanowić połowę jak i nie większość aktywności.
Założenie w tym podejściu było bardzo proste. Utrzymywanie się silnego trendu wzrostowego na SPX z możliwością wystąpienia średnio mocnego tąpnięcia i wykorzystanie tego poprzez 1×2 bull spread na opcjach VIX Futures.
Kampania wrześniowa – tydzień #1
Kampania wrześniowa – tydzień #2
Shotgun na VIX Futures
Strategia została zakończona w szóstym tygodniu kampanii wrześniowej. Szybciej niż to zakładaliśmy, niemniej jednak wyłapała cofnięcie. Wstępnie szacowaliśmy, iż tego typu tąpnięcie pojawi się w październiku bądź listopadzie. I tutaj bardzo ciekawa kwestia. Polecimy za Twitter.
Piatek 13-go zatrząsł rynkami w USA. Spread pomiędzy VIX a VVIX największy od 28.09.2018 r. przy negatywnym spreadzie pomiędzy VIX a 21-dniową zmiennością zrealizowaną. Niechodzienny wystrzał na VVIX przy spadku VIX, pierwszy raz od 24.07.2019. Retaile w Euforii. Manipulacja? pic.twitter.com/J1sf9MAkOc
— Dawid (@spklnt) September 14, 2019
Jeżeli w piątek 13-go września nie doszło do manipulacji na VIX Futures, szanse na pierwotne zrealizowanie scenariusza są bliskie 100%. Oczywiście taka ocena będzie możliwa dopiero z perspektywy czasu w listopadzie.
Wracając do kampanii… Generalnie strategia spisała się na medal, aczkolwiek zły dobór poziomu i terminu wykonania opcji przełożył się na zysk, który mógłby być wyższy, gdyby w lipcu zostały wykorzystane odrobinę niższe „strajki” na VIX Futures M2 oraz M3.
Jeśli chodzi o pozycje na VIX Futures, nie będziemy się zbytnio rozpisywać. Zyski i straty z tych pozycji były na bieżąco przedstawiane w tygodniowych aktualizacjach. Aczkolwiek trzeba zwrócić uwagę, co dla nas w tej chwili jest istotne, to wejście z kampanię grudniową z otwartymi pozycjami.
Long VIX Futures (Październik) otwarta w piątek 13-go na poziomie 17.10. SL dla tej pozycji to -5%.
Long VIX Futures (Grudzień) otwarta 26-go sierpnia z poziomu 18.80. SL -10% zostaje utrzymany.
FANG+ Futures
Do FANG+ Futures były dwa podejścia. Pierwsze w drugim tygodniu kampanii wrześniowej, drugie w siódmym tygodniu.
Analiza MAE/MFE nie daje żadnych wątpliwości.
Short z 8 lipca na poziomie 2580.70 (Zamknięty na SL +100 pkt)
MAE 108.70 pkt
MFE 154.50 pkt
Short z 15 sierpnia 2426.00 (Zamknięty na SL -74 pkt)
MAE 74 pkt
MFE 6.20 pkt
Mimo zysku +26 pkt, podejście do FANG+ z punktu widzenia MAE/MFE było bardzo słabe. Spadki na FANG+ okazały się mniejsze niż wstępnie zakładane.
Micro E-mini S&P 500
Podejście na Micro E-mini S&P 500 Futures opierało się o irracjonalność retaili – 25 czerwca „Euforia i irracjonalność na rynkach”. Rozemocjonowani retaile ulegli euforii zakupowej a to dla nas oznacza jedno „polowanie na szczyt”. Irracjonalność retaili w poprzednich latach nas nie zawiodła i podobnie było podczas tej kampanii.
Analiza MAE/MFE dla tej pozycji krótkiej nie daje żadnych powodów by zarzucić sobie cokolwiek.
MAE: 29.5 pkt
MFE: 224.25 pk
Pierwsze cele dla tej kampanii zostały zrealizowane w szóstym tygodniu, następnie indeks SPX wszedł w okres niespełna miesięcznej konsolidacji. Problem polega na tym, że konsolidacji nie da się dostrzec na początku lub po prostu nie znamy takiej metody, która w sposób obiektywny pozwoliłaby na stwierdzenie „Od tego momentu, rynek przez X sesji będzie się znajdować w konsolidacji o zasięgu XXX punktów, a wybicie z konsolidacji nastąpi w kierunku X”. Nie da się tego określić w taki sposób, najczęściej konsolidacje są rozpoznawane po pewnym czasie.
Z tego też powodu, pierwsza faza konsolidacji przyniosła strzelenie kilku zleceń SL ze stratą, oraz SL z zyskiem. Suma sumarum, wynik na Micro E-mini to 132 pkt. Czyli o 32 pkt, więcej niż plan minimum.
W kampanię grudniową wchodzimy z podobnym założeniem co w czerwcu. Irracjonalność retaili i łapanie szczytu. także wystarczy skopiować fragment z czerwca. Dokładnie taka sama sytuacja.
SPX u szczytu hossy.
Ostatnie wzrosty na rynku SPX potwierdziły silny trend wzrostowy, pułapkę na giełdowe misie i ogólnie zweryfikowały medialny armagedon. Natomiast atak na szczyty wszech czasów wywołał irracjonalne zachowanie wśród retail traderów, co przejawia się totalną euforią zakupową.
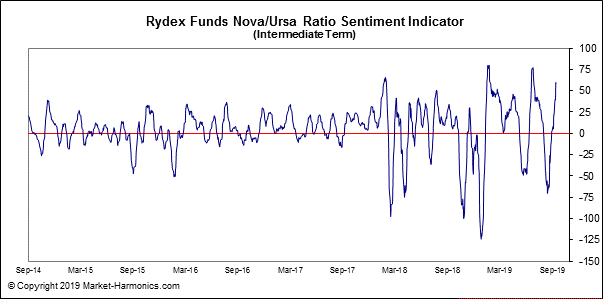
Generalnie obecna struktura rynkowa i zachowanie innych uczestników rynku przemawia za łapaniem szczytu w perspektywie średnioterminowej. W naszy przypadku z całą pewnością można stwierdzić, że stosunek ryzyka do zysku jest niekorzystny dla pozycji długich (średni termin) i dlatego w piątek pojawiła się pozycja krótka na grudniowej serii Micro E-mini S&P 500 Futures z poziomu 3010.25. Początkowy SL -49.75 pkt.
E-mini S&P 500
Jedyne strategia intraday rozgrywana w tej chwili to strategia na naruszenia strefy popytowo-podażowej, która uskuteczniana jest regularnie od 24 grudnia 2018 r. Od tego czasu strategia przyniosła zysk 648.75 pkt.
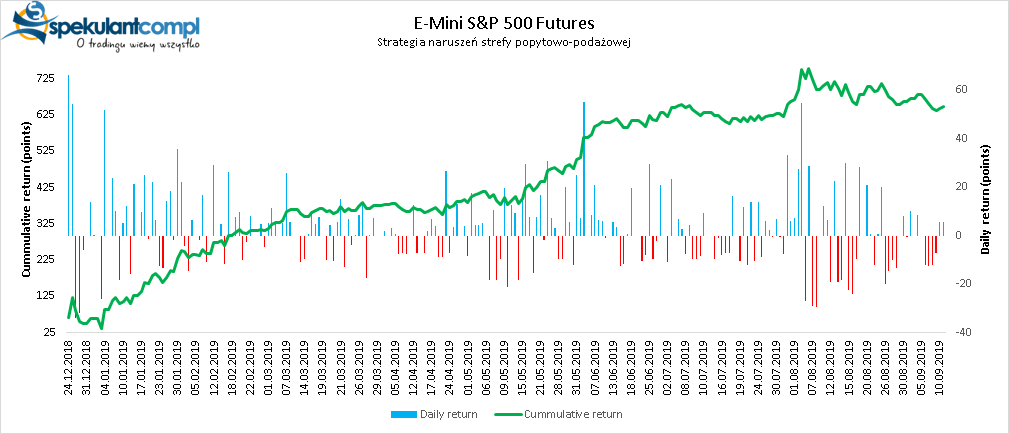
O ile zysk na przestrzeni ostatnich niespełna 9 miesięcy jest bardzo przyzwoity, to jednak kampania wrześniowa już taka nie była. Oczywiście drawdowny to coś normalnego w każdej strategii czy to w podejściu instytucjonalnym, czy też na poziomie retail. Niemniej jednak trzeba szybko reagować, gdy tylko taki okres zostanie dostrzeżony. I reagujemy. Wielkość pozycji zostaje zmniejszona o 1/5. Jako, że handel odbywał się jednym kontraktem E-mini, to strategia zostaje przerzucona na Micro E-mini na kampanię grudniową, a wielkość pozycji będzie wynosić 8 kontraktów Micro.
Wynik w ostatniej kampanii to +57.5 pkt.
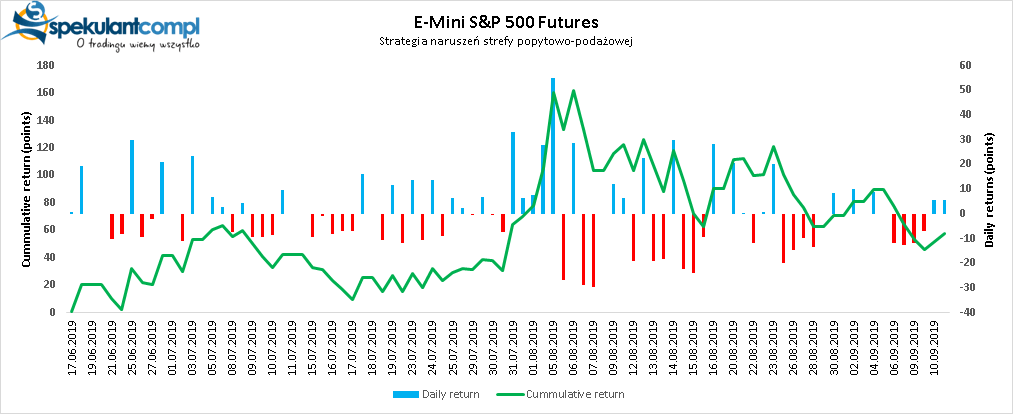
Max. zysk: +55.00 pkt
Max. strata: -29.50 pkt
Śr. zysk: +14.65 pkt
Śr. strata: -11.75 pkt
Skuteczność: 47%
Sortino: 0.12
E-mini Russell 2000
Spekulacja w ubiegłym tygodniu wypadła na -30 pkt SL. Była to jedyna spekulacja na tym instrumencie podczas kampanii wrześniowej.
Kukurydza
Pozycje z 21 sierpnia, czyli short na ZCZ9 Corn Futures z poziomu 370 oraz OZCZ9 short put @400 -2 ($38.00) oraz OZCZ9 long call @400 +2 ($7.00) pozostają bez zmian. Aktualnie pozycja nieznacznie pod kreską.
Kilka zasad obowiązujących na tej stronie odnośnie komentarzy. Automatycznie usuwane są komentarze:
1) Obrażające innych czytelników i autorów strony. Atakuj ideę, nie człowieka.
2) Typu „No to long”, „gruby wywozi”. Zawierające nieuzasadnione sformułowania.
3) Podawanie sygnałów bez poziomu wejścia, SL oraz bez uzasadnienia.
4) Promujące handel instrumentami CFD.
3) Zawierające wulgaryzmy.
Handel na zlewarowanych produktach ETF/ETN jest nieodpowiedni dla osób bez wdrożonego zarządzania ryzykiem/kapitałem oraz obarczony jest ryzykiem wystąpienia bankructwa.
Handel na kontraktach terminowych i zlewarowanych CFD indeksowych jest nieodpowiedni dla osób bez racjonalnego zarządzania kapitałem i ryzykiem. Mogą wystąpić ponadprzeciętne straty.
Na zlewarowanych CFD rekomendowana wielkość pozycji: 0.1 lota na każde zdeponowane 10 000 zł.
Dax w najbliższym czasie chyba nie ma zamiaru nawet korekty wykonać , idzie jak po sznurku na szczyty. Być może to pozbywanie się długich pozycji ale chyba raczej jeszcze nie teraz
Hej,
Taka anomalia wczoraj ktoś otworzył 208k kontraktów call na VIX ze strike 21.00 wygasających 18/12.
https://finance.yahoo.com/quote/%5EVIX/options?.tsrc=fin-srch&date=1576627200&p=%5EVIX
W połączeniu z ostatnią aktywnością opcji VIX call na strike ~24.00 wygasających 16/10 czyżby zwiastuje ostatni kwartał ze spadkami?
yyyy Grudniowy VIX Futures, a październikowy VIX Futures to zupełnie dwa różne instrumenty. Na tym strike jest jedynie 209k otwartych pozycji . Tam nie ma żadnej anomalii. To jest jedynie spekulacja jednego podmiotu, który w 2017 postawił 256 mln USD na październikowych VIX Futures i stracił. Równie dobrze możesz powiedzieć, że Twoja pozycja S czy L zwiastuje ostatni kwartał ze spadkiem lub wzrostem. Ktoś postawił taki, a nie inny pieniądz, ale nie oznacza to, że VIX Futures wystrzelą do tego poziomu. Oczywiście może to być filtr dla danej strategii. Jerome Kerviel otworzył pozycję na wzrost DAX Futures wartą kilkanaście miliardów… Czytaj więcej »
Dzięki z odpowiedź. Na tą chwilę faktycznie tylko obserwuję korelację między transakcjami na opcjach i zachowaniem indeksu. Można napotkać się na sporo komentarzy w internecie że opcje nie jako „wyciągają” indeksy w szczególności w terminie ich zapadalności. Na przykład 18/09 jak była decyzja FED SP500 był prawie -0,8%-1% w ciągu dnia, a VIX ledwo drgnął (18/09 wygasały opcje VIX). Dzień później SP500 na wachaniu -0,2% a VIX cash coś koło 4-5%, VIX F prawie 2%… zastanawiające. DAX: wczoraj obroty wolumenowe opcji call na DAX ze strike 12 400-12 450 znacząco przewyższały te na put poniżej 12 400 i tak, aż… Czytaj więcej »
Opcje są na VIX Futures. VIX Futures, a VIX index to zupełnie dwa różne instrumenty. 18.09 VIX index wystrzelił ponad 8%, czyli wartość indexu wzrosła o 1.2 punktu procentowego. 20-25 pkt spadek SPX jest odpowiednikiem zmiany wartości indeksu VIX o około 1 punkt procentowy. VIX Futures to oczekiwanie do zamknięcia indeksu VIX w dniu wygaśnięcia. Notowania VIX Futures kreowane są przez popyt i podaż. W tym też dniu, wartość VIX Futures zrównuje się z wartością indeksu VIX. Index VIX jest syntetyczną kalkulacją na podstawie zmienności implikowanej z opcji na indeks SPX. A ile wyniosła premia tych opcji? Milion opcji z… Czytaj więcej »
Witam Speka i resztę gospodarzy. Czy będzie jakiś odzielny artykuł o wczorajszej decyzji Fedu na temat repo ?
Chętnie przecztałbym jaki jest wasz punkt widzenia na obecne otoczenie.
Nie będzie takiego artykułu. Otoczenie jest bez znaczenia dla mnie. Liczą się reakcje innych uczestników rynku, które przyczynią się do realizacji zleceń stop loss lub realizacji zleceń zwiększających aktualna ekspozycję w pozycje krótkie na Micro E-mini S&P 500, czy Mini-DAX Futures.
Witam Takie pytanie miałbym do Dawida ( a także innych doświadczonych osób ), chociaż wiem, że nie handlujesz obecnie intraday jednak podobno kiedyś tak. Założenie jest takie: handel na dax intraday z wykorzystaniem pivota dziennego oraz wsparcia S1 i oporu R1, Handel na CFD I teraz handel w ten sposób: Jeżeli kurs rano ( 8 czy 9 godzina? ) otwiera się pod pivotem – wówczas gram Shorta w kierunku S1 Jeżeli kurs otwiera się nad pivotem – wówczas gram Longa w kierunku R1 Po otwarciu oczywiście chwilę obserwuję jaka jest reakcja. Ustawiam oczywiście SL oraz TP. Strzela SL lub TP… Czytaj więcej »
Podziel sobie rok na 4 kwartały, przeznacz jakiś maksymalny procent straty kapitału przeznaczonego na duże ryzyko np max 10% kwartał, przelicz to na np 500pkt i graj w średnim terminie , wyjdziesz dużo lepiej niż grając intraday i będziesz się czuł dużo lepiej psychicznie.
Pamiętaj że dzienne piwoty są wyliczane tylko z poprzedniego dnia, więc musisz patrzyć na aktualna zmienność intraday, żeby nie wpaść w pułapkę. Jak już koniecznie musisz to lepiej graj pod piwoty 2 poziomu, ale moim zdaniem gra na kilka dni jest dużo bardziej efektywna i mniej stresująca od gry intraday.
Ciężko w jakikolwiek sposób odnieść się do tego, gdyż opisałeś to zbyt ogólnikowo.
„Po otwarciu oczywiście chwilę obserwuję jaka jest reakcja” – ile wynosi ta chwila i jaka ma być reakcja? Czyli tak naprawdę nie handlujesz w oparciu o cenę z godziny 8:00/9:00 w relacji do pivota tylko o własne subiektywne obserwacje i subiektywną ocenę reakcji.
Moim zdaniem tego typu handel jest bez sensu.
Dziękuję za informację. Doprecyzuję. Na przykład wczoraj dax zamknął się 12375, na dzisiaj pivot to 12362, S1 12329 i R1 12422. Otwiera się rynek o godz.9 czekam 10 minut. Czyli na 2 świecę m5 i teraz jeżeli kurs wychodzi ponad pivot dzienny otwieram L z „jakimś” SL oraz TP z zasięgiem 70% punktu R1. Jeżeli kurs na drugiej M5 byłby pod pivotem wówczas handluję S z zasięgiem 70% do S1 czyli . Jeżeli dochodzi do TP lub SL koniec handlu na dany dzień. jak nie dochodzi – zamykam z ręki na koniec sesji. I tak codziennie. Pytanie jest czy to… Czytaj więcej »
Czyli poziom otwarcia nie ma znaczenia, a jedynie to czy notowanie o 9:10 będzie powyżej pivota lub nie. W ciągu 301 ostatnich sesji miałbyś 166 sygnałów L oraz 135 sygnałów short, biorąc pod uwagę jedynie to, że zamknięcie o 9:10 wypadło powyżej pivota. Dla sygnału L, 29-razy doszło do zamknięcia powyżej R1, czyli liczba sygnałów L zmniejsza się do 166 – 29 = 137. Dodałeś kolejny parametr w postaci zasięg 70%. Ciężko ocenić jaki to jest akceptowalny zakres 70%, więc przyjąłem, że minimum 20 pkt. 18 sesji było w mniejszej niż 20 pkt. odległości do R1. Liczba sygnałów L zmniejsza… Czytaj więcej »
Pięknie dziękuję :)
Czyli rozumiem, że z tych 201 sygnałów (i wejść w pozycje), ileś tam razy byłby TP a ileś tam razy strzeliłby SL oraz ileś tam razy pozycja była by zamknięta z ręki na koniec sesji i wynik byłby -814pkt. :(
Cóż czyli ten system nie ma sensu.
Jeszcze raz bardzo dziękuję za obszerną odpowiedź.
Ma jedynie sens z punktu analitycznego. Gdyż robiąc analizę w oparciu o takie coś, analityk może powiedzieć „SL 20-30 pkt”. Jeżeli notowania cofną się o 21 pkt. od wejścia w pozycję, analityk uznaniowo weźmie poziom SL 30 pkt. A nawet jeśli w analizie postawi sztywny SL 20 pkt. Spadek o 20.5 pkt lub 21 pkt może nie być uznany. W przypadku rezygnacji z SL Twój zysk wyniósłby około 2000 pkt. Ale po drodze miałbyś kilka drawdownów, które z pewnością by Cię zniszczyły. Jeśli np. weźmiesz na warsztat analizy intraday psv z comparic, gdzie nie ma możliwości ich falsyfikacji chociażby poprzez… Czytaj więcej »
A, czyli wynik byłby jednak dodatni ale trzeba by handlować bez SL? Czyli na ryzyko. Czyli to oznacza, że na przykład było by tak, że pivot i rynek po wejściu daje sygnał L, otwieram pozycje L i pomimo tego, że finalnie by doszedł do Tp to jednak wcześniej odpalił by SL? I podobnie z pozycją S. No jeżeli kilka początkowych zagrań było by na plus, to jeszcze. A co to jest drawdown? Niemniej to co piszesz jest teraz dla mnie bardziej zrozumiałe. I na pewno nie jest to handel „na wiedzę” czy też umiejętności tylko na typową statystykę. Może jako… Czytaj więcej »
Nie traktowałbym tego na zasadzie „jednak wynik byłby dodatni, ale trzeba handlować bez SL”. Przy założeniu, że masz nieograniczony budżet i wytrzymasz kilka tygodni strat dzień w dzień po kilkaset pkt. po roku miałbyś 2000 pkt. Dobre jako marketing do analizy. W praktyce raczej nie do wykonania. Musisz sam to sobie sprawdzić, w końcu to Ty chcesz tym handlować. Jeżeli tego nie zrobisz, a miast tego „spróbujesz” 0.01 lota na miesiąc to moim zdaniem robisz coś źle. Jeżeli nie wiesz skąd bierze się Twoja strata/zysk, nie powinieneś handlować. Dobry trejd to nie tylko trejd, który musi przynieść zysk. Dobry trejd… Czytaj więcej »
Nic takiego nie pisali z tego co wiem, tam chodziło o zasadność szukania sygnałów na S jak idzie do góry, albo o żale że ktoś je ma mimo że nie powinien mieć . Masz u góry i w komentarzach poziomy na sygnał dla pozycji, jeśli potwierdzi się z zamknięcie na H4 powinieneś zdecydować sam czy wchodzisz.
Coś tam pisali, ale olać ich. To nie blog o tym, co debile wypisują w Internecie. Jest to bez znaczenia. Pozdrawiam :-)
Chciałbym nawiązać tym komentarzem do dyskusji, które rozpętały się pod wcześniejszym wpisem o kampanii na dax. Wiele osób pisało, że od 15 sierpnia trzeba było grać tylko long na dax. Jak teraz dax spadł prawie 200 punktów od szczytu to trzeba grać tylko short? Czy dopiero za jakiś czas jakby dax spadł, będzie można napisać, że trzeba było grać short?
To nie było wiele osób, tylko dwóch sfrustrowanych debili piszących pod wieloma pseudonimami. Na całe szczęście chwasty zostały wyrwane. Jeśli rynek poszedłby na 15 000 z pewnością napisaliby, że trzeba było handlować na wzrost. W przypadku 10 000 na liczniku pisaliby o shortach :-) Nie ma co się zastanawiać nad tego typu idiotyzmami. Lepiej skup się na swoim portfelu i tym jak szybko ciąć straty jeśli jesteś w pozycji długiej lub co zrobić by maksymalizować zysk jeśli jesteś w pozycji krótkiej.
Pozdrawiam.
Polecacie jakies materialy odnosnie risk managementu i position sizing?
Natknalem sie na ksiazke Van Tharp – Definitive guide to position sizing – czytal ktos z was?
Kiedyś było o tym wspomniane http://spekulant.com.pl/2017/02/12/money-management-czyli-wtf/ W sekcjach komentarzy też przewijało się trochę tego, np tutaj z listopada 2016 r. Zależy od Twojej strategii jaką handlujesz i na czym. Zupełnie inne zarządzanie kapitałem będzie na kontrakty terminowe, akcje, waluty, zlewarowane mocno cfd itd. Ta strategia w zarządzaniu, gdzie pozycja 0.1 na każde 10k na dax jest odpowiednia dla strategii opartych o momentum, czy mean reversion. Nie wiem co tu w punktach pisać. Masz 10k handlujesz 0.1 lota. Masz 20k handlujesz 0.2 lota itd :-) Reset Problem money management jest i był dość szeroko omawiany w literaturze oraz publikacjach przez ostatnie… Czytaj więcej »
Co sądzisz o odwróceniu krzywych dochodowości oraz ogólnie o cyklach?
Zysk do ryzyka preferuje w tej chwili krótką długoterminowo,może właśnie taki masz plan?
Pozdr
ps trzeba dokładać znaki żeby komentarz przeszedł,dziwne
Odwrócenie krzywej dochodowości brzmi trochę jak wróżba analityków fundamentalnych. Spojrzałem szybko w google co to jest i rzeczywiście, dobre do pisania przeróżnych historii. Dla mnie bez znaczenia. Co do cyklów, to jedynie cykle zmienności. Okres wysokiej zmienności poprzedzony jest okresem niskiej zmienności i okres niskiej zmienności poprzedzony jest okresem wysokiej zmienności. Czyli cykl rozpatrywany na zasadzie mean reversion. O innych cyklach się nie wypowiem, bo nic na ten temat nie wiem.
Rynek obligacji jest większy niż rynek akcji. Rynek obligacji ma istotny wpływ na rynek akcji. Okresy odwrócenia krzywej często poprzedzaja korekty/spadki na rynkach. Nie jest to też wskaznik?
Oczywiście, że rynek obligacji jest większy niż rynek akcji. Co do tego nie ma dyskusji. Dla niektórych wskaźnikiem są fazy księżyca. Nie wykorzystuję odwróconej krzywej rentowności w swoich strategiach. Co więcej nie mam w portfelu żadnych obligacji. No może poza jednostkami funduszu opartego o obligacje, ale one stanowią jedynie 30% i są to mieszane obligacje, nie tylko te z USA> To co dla Ciebie jest wskaźnikiem, nie musi być wskaźnikiem dla innych.
Czy pisałeś wcześniej na forum o pozycjach na kukurydzy? Bo chyba coś mnie ominęło. Gdzie jeszcze zamieszczasz Swoje wpisy ? Czy liczba -2 oznacza że wystawiłeś 2 opcję ? I czy masz 1 kontrakt na spadek czy 2 ?
Z tym to bym uważał. Spory spread i mocno buja. Jak jest duzy spread to ciezko sie psychicznie wychodzi ze stratą z takiej pozycji. I ciezko sie poruszać na rynku jak nie masz wiedzy o plonach zapasach etc. Poza tym Chiny zaczną kupować i skok 20 usd moze cię złapać w minutę.
Spread na ZC jest niski https://www.cmegroup.com/trading/agricultural/grain-and-oilseed/corn_contract_specifications.html 0,0025 za buszel lub $0.25 jak kto woli.
No moze na cme. Kiedyś próbowałem corn ale to trudny temat. Z reguły rośnie na wiosnę i spada tak +/- od połowy lipca do jesieni. 2 lata temu popłynąłem trochę na tym i póki co nie dotykam. No i te raporty o zapasach potrafią kosmicznie ruszyć kursem
Długoterminowe opcje na CORN to niezle rozwiązanie. Trzeba tylko polować na w miarę tanie opcje blisko ogona rozkładu. Jak akurat wszedłem na longi ale opcje na ponad rok. Krótkoterminowe wahania to mnie nie interesują. Ostatnio nie było zbyt ciekawie z pogada. Widziałem nawet ze ludzie wykorzystuja analizę cyklow plam na słońcu. Jakkolwiek to brzmi nie jest to „wrozenie”.
Nie wszystko zamieszczane jest tutaj na stronie. Pojawiają się również wpisy na Twitterze oraz Facebook. 2 opcje nabyte i 2 opcje wystawione + 1 kontrakt na spadek.
No to dostalismy w weekend kolejna solidna porcje wiedzy do przetrawienia – dzieki :)
A Dax, bedzie próba wejscia w S, swing H4? Poziom ponizej 12400?
DAX bez zmian. Czyli wejście zgodnie ze strategią swing short H4 + dodanie pozycji w przypadku wybicia dołem strefy cen uśrednionych 50-SMA i dziennego pivota.
Sortino 0.12 nie jest imponujące. Zdarza się wam osiągać jakieś wyższe wartości? Nie probowaliscie optymalizować MM strategii?
Dokładnie, kampania intraday w ostatnich 3 miesiącach nie była imponująca. Trudno aby Sortino było wysokie w okresie drawdownu :-) Akceptowalne wartości Sortino są od początku, inaczej strategia nie byłaby uskuteczniana :-)
Tak jak jest wspomniane we wpisie, wykorzystywany był 1 kontrakt E-mini. Co tu jest do optymalizowania? Z uwagi na drawdown strategia będzie wykorzystywać kontrakty Micro E-mini.Jeżeli całkowity drawdon spadnie do 20%, strategia nie będzie wykorzystywana na rynku, do momentu w którym minie okres drawdownu.
Słyszał gospodarz o kryterium Kelly albo o antyMartygnale. Jak rozumiem strategia opiera się na stałych wielkościach pozycji. Dlaczego zdaniem gospodarza jest to dobre rozwiązanie pod względem optymalizacji zyskow/ryzyka?
O kryterium Kellyego pisaliśmy tutaj swojego czasu często i gęsto, nawet jakiś kalkulator zrobiliśmy dla handlujących instrumentami CFD. Co rozumiesz pod pojęciem optymalizacja zysków i strat? Każdy model możesz sobie optymalizować dowolnie. Z racji tego, że wykorzystywanych jest wiele strategii, krzywą zysków i strat optymalizujemy poprzez tzw. bootstrap.
Co jest dobrym rozwiązaniem pod względem optymalizacji zysków/ryzyka? Przejście na rynek Micro E-mini?
Ja jestem ciut sceptyczny co do takich traderskich plotek, że jakiś duży podmiot coś tam zagrał i oni na pewno coś wiedzą. Praktyka nauczyła mnie, że zazwyczaj nikt nic nie wie, a jedynie można szacować prawdopodobieństwo pewnych zdarzeń. Często takie zakłady nie wchodziły, zwłaszcza kiedy głośno było o nich w mediach – na plus dla jakości tej traderskiej plotki jest fakt, że nie widziałem nigdzie indziej informacji na jej temat. Poza tym nie wiemy czym była ta transakcja dla tego podmiotu, może to jest tylko zabezpieczenie dla jeszcze większej pozycji long na akcjach. Gdybym miał próbować łączyć kropki to ciężko… Czytaj więcej »
Tylko, że nikt nie pisze, że ktoś coś wie i dlaczego zawarł taką pozycję, a wręcz przeciwnie. W dyskusji na Facebook wczoraj zostało wyjaśnione, co jest przyczyną wyskoku VVIX. http://www.facebook.com/spekulantcompl/posts/3067472126657871 „W bardzo prostych słowach, ktoś mocno obstawił spadek SPX rzędu 140-180 pkt do 16 października. Oczywiście pozycje mogą zostać zrolowane na kolejny miesiąc, wtedy taki spadek byłby obstawiony na listopad. Nie ma się tutaj co doszukiwać teorii typu „ktoś coś wie”, po prostu postawił kasę na taki scenariusz.” Nie mogła to być pozycja zabezpieczająca dla pozycji long. Nie miałoby to sensu. I z pewnością nie jest to spekulacja pod cła,… Czytaj więcej »
Wiem, że nikt tutaj nie pisze ”że grubas coś wie”, takie rzeczy to na innych portalach. ;)
Rozumiem generalnie, mam w sumie tylko jedno pytanie. Dlaczego nie mogłaby to być pozycja zabezpieczająca dla pozycji long lub spekulacja pod czynniki fundamentalne? Przecież kiedy SPX spada to VIX rośnie, więc takie zagranie może np. zrekompensować straty na portfelu long. Długoterminowo granie long VIX to oczywiście niezbyt dobry pomysł jako hedge, bo contango by zjadło swoje, no ale krótko-średnio terminowo wydaje mi się, że może mieć sens long VIX jako zabezpieczenie przed jakimś wydarzeniem lub gwałtownym cofnięciem ze szczytu.
VIX Futures mogą rosnąć bez wzrostu na indeksie VIX. Nikt nie będzie wchodzić sobie na rynek i wybierać ot tak sobie call ze strike 24, ładować w to kilka baniek, żeby zabezpieczyć portfel akcyjny i przy okazji robić rozpierduchę na VVIX :-) To by oznaczało (przy założeniu, że taki ruch w górę VIX Futures wywoła mniej więcej 180-punktowy spadek SPX), że wartość takiego portfela akcyjnego jest równa około 9 miliardów USD. 9 miliardów USD to już poważna instytucja, która nie wykorzystuje opcji na VIX Futures do zabezpieczenia swoich pozycji, a jak wykorzystuje to w mniejszych ilościach. Dlaczego 9 miliardów? Bo… Czytaj więcej »
Czyli „ktoś” liczy na dużą zmienność w przeciągu jednego lub dwóch miesięcy, czyli zakłada że w tym okresie wydarzy się coś na tyle ważnego że doprowadzi do spadków za rynku. Bez spłonki żaden nabój nie wystrzeli.
W przyszłym roku wybory w USA Trump bez większych sukcesów a przecież obiecał BIG DEAL. Chiny grają na zwłokę i liczą że uda im się przeciągnąć do nowych wyborów. WIęc Donald będzie musiał zwiększyć nacisk na Chiny lub wywołać wojne z Iranem jest jedynym prezydentem od lat, który nie prowadził żadnej wojny a ta celna jakoś mu nie idzie.
Wojna z Iranem nie jest opcja, dlatego pozegnal pana Boltona. Co do umowy z Chinami to widac oznaki slabniecia Panstwa Srodka, zaczeli znowu kupowc soje i wieprzowine, oba te produkty zostaly zdjete z listy odwetowych cel (https://twitter.com/HuXijin_GT/status/1172429155184467968). Huwawei tez mieknie, bo zaproponowali licencje na 5G a takze nieograniczona mozliwosc zmiany kodu, amerykanskim firmom. Moglyby one sprzedac swoje produkty wszedzie poza Chinami. Poki co stawiaja jeden warunek, odbanowanie ich firmy przez Trumpa.
Od jutra wracam na rynki po 1,5 miesięcznych wakacjach. W dniu zamykania ostatniej pozycji indexy były prawie idealnie w tym samym miejscu co dzisiaj tak że chyba mnie nic nie omineło :) oczywiście żart bo dużo się działo z tego co widzę.